Sanal POS Komisyon Oranları Nasıl Belirlenir? Valör ve Toplam Maliyet Rehberi

Sanal POS Komisyon Oranları Nasıl Belirlenir? Valör ve Toplam Maliyet Rehberi

Sanal POS komisyon oranları işlem hacmi, sektör, ortalama sepet tutarı, taksit kullanımı, kart türleri, risk profili ve ödeme vadesi gibi unsurlara göre değişebilir. En düşük komisyon oranı her zaman en düşük toplam maliyet değildir. Valör, sabit ücretler ve operasyonel maliyetler de teklif karşılaştırmasına dahil edilmelidir.

E-ticaret işletmeleri için Sanal POS maliyetleri genellikle en çok merak edilen konuların başında gelir. Rekabetin yoğun olduğu dijital pazarda kâr marjlarını korumak isteyen işletmeler, doğal olarak en düşük kesintiyi yapacak ödeme altyapısını ararlar. Ancak banka veya ödeme kuruluşlarından teklif alırken yalnızca sözleşmenin başlığında yer alan “%X komisyon” ifadesine odaklanmak, işletmelerin nakit akışında beklenmedik zorluklar yaratabilir ve operasyonel maliyetleri gizleyebilir.

Bu rehberde komisyon oranlarının arka planında çalışan matematiği, valör kavramının nakit akışına ve finansman maliyetine etkisini, gizli ücretleri ve gerçek net tahsilatın (hesaba geçen net para) nasıl hesaplanacağını ticari senaryolar üzerinden detaylıca inceleyeceğiz.

1. Sanal POS Komisyonu Nedir?

Sanal POS komisyonu, e-ticaret siteniz, mobil uygulamanız veya ödeme linkiniz üzerinden müşterilerinizin kredi kartı veya banka kartıyla yaptığı her başarılı işlem için ödeme sağlayıcısı (banka veya ödeme kuruluşu) tarafından kesilen hizmet bedelidir.

Bu bedel sadece paranın bir hesaptan diğerine geçmesi için alınmaz. Tahsilatın küresel güvenlik standartlarında (PCI DSS) gerçekleşmesini, 3D Secure onay adımlarını, saniyeler içinde yapılan risk ve sahtecilik (fraud) analizlerini, taksit programlarının yönetimini ve 7/24 kesintisiz çalışan bir teknik altyapının sürdürülmesini kapsayan uçtan uca bir hizmetin karşılığıdır.

2. Komisyon Oranını Hangi Faktörler Etkiler?

Ödeme sağlayıcıları, başvuran her işletmeye tek bir standart komisyon oranı sunmaz. Tıpkı bankaların kredi verirken uyguladığı risk fiyatlaması gibi, Sanal POS teklifleri de işletmenizin profiline göre özel olarak belirlenir. Size özel teklif oluşturulurken şu faktörler doğrudan dikkate alınır:

  • İşlem Hacmi (Aylık/Yıllık Ciro): Sağlayıcılar için ölçek ekonomisi geçerlidir. Aylık 50.000 TL ciro yapan bir butik ile aylık 5.000.000 TL ciro yapan bir pazar yeri aynı oranları almaz. Taahhüt ettiğiniz ciro ne kadar yüksekse, birim işlem başına düşen komisyon maliyeti (baz puan) o kadar düşük olur.
  • Sektörün Risk Profili (Chargeback İhtimali): Dijital oyun kodları, yazılım lisansları, kripto para borsaları veya uçak bileti gibi anında tüketilen ve dolandırıcılığa açık sektörlerde “ters ibraz” (chargeback) riski çok yüksektir. Bu sektörlere uygulanan oranlar, iade süreci fiziksel ürün takibiyle yapılabilen tekstil veya mobilya sektörüne göre daha yüksek olabilir.
  • Ortalama Sepet Tutarı: Eğer işletmenizin sepet ortalaması çok düşükse (örneğin 40 TL’lik kahve satışı) ve sağlayıcı sizden yüzdelik komisyonun yanında işlem başına sabit bir ücret (örneğin +0.50 TL) talep ediyorsa, efektif komisyon oranınız dramatik şekilde yükselecektir.
  • Taksitli Satış Stratejisi: Tek Çekim (Peşin) işlemlerde oranlar her zaman en düşük seviyededir. Ancak müşterinize 3, 6 veya 12 ay vade sunduğunuzda, paranın zaman değerinden kaynaklanan bir finansman maliyeti doğar. Sağlayıcı bu maliyeti, taksit sayısına paralel olarak artan komisyon oranlarıyla size yansıtır.
  • Kart Türü (Bireysel/Ticari, Yurt İçi/Yurt Dışı): Kurumsal müşterilere B2B satış yapıyorsanız ve ödemeleri Ticari (Corporate) kredi kartlarıyla alıyorsanız oranlar farklılaşır. Benzer şekilde, yurt dışı menşeili (cross-border) kredi kartlarıyla yapılan işlemlerin uluslararası takas (interchange) maliyetleri daha yüksek olduğu için, bu kartlara uygulanan komisyonlar yerel kartlara göre genellikle daha yüksektir.
  • Valör Süresi: Parayı ne kadar sürede tahsil edeceğiniz (örneğin ertesi gün mü, yoksa 30 gün sonra mı), komisyon oranını belirleyen en kritik ve tartışmalı etkendir.

3. Valör Nedir?

Valör, müşterinin kartından çekilen brüt tutarın, ilgili komisyon ve sözleşmesel ücretler düşüldükten sonra banka veya ödeme kuruluşu tarafından işletmenizin banka hesabına fiilen aktarıldığı süreyi ifade eder.

Finansal terminolojide bu, işlemin gerçekleştiği günden itibaren geçen gün sayısıdır. Satışı bugün yapmış olabilirsiniz, siparişi bugün kargoya vermiş hatta kargo parasını peşin ödemiş olabilirsiniz; ancak valör süresi dolana kadar o para sizin kullanımınızda değildir. Bu nedenle valör, sadece bir “bekleme süresi” değil, e-ticaret işletmelerinin işletme sermayesi (working capital) ve nakit akışı planlamasının tam merkezinde yer alan stratejik bir karardır.

4. T+0, T+1 ve T+n Ne Anlama Gelir?

Teklif belgelerinde valör süreleri genellikle “T+Gün Sayısı” şeklinde formülize edilir. Buradaki “T”, İngilizce “Transaction” (İşlem) kelimesinin baş harfidir ve müşterinin kartlı ödeme işleminin gerçekleştirildiği günü temsil eder.

  • T+0 (Aynı Gün): İşlemin yapıldığı gün içinde, mesai saatleri dahilinde tutarın banka hesabınıza geçmesidir. Genellikle çok yüksek hacimli ve sıcak nakde ihtiyaç duyan firmalar talep eder. Sağlayıcı için finansman yükü en yüksek model olduğu için, en yüksek komisyon oranları bu modelde görülür.
  • T+1 (Ertesi Gün): E-ticarette ve perakendede en yaygın, en “altın oran” olarak kabul edilen hızlı akış modelidir. Pazartesi yapılan satışların bedeli Salı günü, Cuma yapılan satışların bedeli ise (araya hafta sonu girdiği için) Pazartesi günü hesabınıza yatar. Nakit akışını sürekli canlı tutar.
  • T+n (Örneğin T+7, T+21 veya T+30): Piyasada “Blokeli Çalışma” olarak da bilinir. Paranızı işlemin yapıldığı tarihten 7, 21 veya 30 gün sonra alırsınız. Bu modellerde komisyon oranı T+1’e göre çok daha düşüktür. Hatta T+30 ve üzeri bazı agresif banka kampanyalarında tek çekim komisyon oranı %0’a kadar düşebilir.

5. Valör Nakit Akışını Nasıl Etkiler? (Finansman Maliyeti Analizi)

Valörün etkisi doğrudan faturanıza yansıyan bir “ücret kesintisi” değildir; nakit akışını bağlayan görünmez bir “fırsat maliyeti” veya “finansman maliyeti” olarak ele alınmalıdır. Düşük komisyon uğruna uzun valör seçmek, e-ticaret çarklarını yavaşlatabilir.

Senaryo: T+30 valörlü (30 gün blokeli) bir anlaşma ile çok cazip görünen %0,5 komisyon ödediğinizi varsayalım. Aylık cironuz 500.000 TL. Bu senaryoda içeride sürekli banka tarafından tutulan 500.000 TL’niz vardır. Ancak bir e-ticaret işletmesi olarak reklam bütçenizi günlük harcıyorsunuz, tedarikçilerinize peşin veya kısa vadeli ödeme yapmanız gerekiyor ve yeni siparişleri karşılamak için kargo firmasına ödeme yapıyorsunuz. Paranız 30 gün içeride beklerken operasyonunuzu döndürebilmek için dışarıdan ticari kredi kullanmak veya eksi hesaba (KMH) girmek zorunda kalabilirsiniz. Eğer aylık ticari kredi faizleri %3-%4 bandındaysa, Sanal POS’tan %1 tasarruf etmek uğruna bankaya %4 kredi faizi ödüyor duruma düşersiniz.

T+1 valörlü ancak komisyonu örneğin %1,5 olan bir teklif, nakdin 24 saat içinde size dönmesini sağlar. Elinize hemen geçen bu parayla tedarikçinizden “peşin ödeme iskontosu” alarak malı daha ucuza alabilir, nakdi hızla reklama yatırarak yeni satışlar üretebilirsiniz. Çoğu stoklu çalışan e-ticaret modelinde nakdin hızlı dönüşü (velocity of money), aradaki komisyon farkını fazlasıyla amorti eder.

6. Düşük Komisyon Neden Her Zaman Avantajlı Değildir? (Gizli Maliyetler)

Sadece en düşük komisyon yüzdesini seçmek, piyasadaki en sık yapılan değerlendirme hatalarından biridir. Bir sağlayıcı size rakiplerinden çok daha düşük, örneğin %0,89 gibi bir oran sunarken, aradaki farkı şu “gizli” sözleşme maddelerinden çıkarıyor olabilir:

  • İşlem Başına Yüksek Sabit Bedeller: Sözleşmenizde “%0,89 + 1,50 TL” yazıyorsa dikkatli olun. Eğer 1.500 TL’lik bir ceket satıyorsanız 1,50 TL önemsizdir. Ancak 30 TL’ye telefon kılıfı satıyorsanız; komisyon (0,26 TL) + sabit ücret (1,50 TL) toplamda 1,76 TL yapar. Bu da 30 TL’lik satışta aslında %5,8 oranında komisyon ödediğiniz anlamına gelir!
  • Verimsizlik (Kota) Bedeli: Bankalar size düşük oran verirken aylık ciro taahhüdü ister. “Aylık 200.000 TL ciro sözü veriyorum” dersiniz. Satışların durgun olduğu bir ayda 100.000 TL’de kalırsanız, banka aradaki fark için “verimsizlik bedeli” adı altında hesabınızdan birkaç bin lira ekstra ceza kesebilir.
  • Yüksek Sabit Aidatlar: “Kurulum ücreti”, “Yıllık yazılım bakım bedeli”, “POS aidatı” gibi adlarla her yıl veya her ay hesabınızdan düzenli kesilen sabit tutarlar.
  • İade ve İptal Süreçlerindeki Kesintiler: Müşteri ürünü beğenmeyip iade ettiğinde paranızı müşteriye geri gönderirsiniz. Ancak bazı sözleşmelerde, bu işlem için baştan kesilen komisyon tutarı işletmeye iade edilmez. Hatta bazı sağlayıcılar “iade işlemi” için de ekstra bir işlem ücreti yansıtabilir. İade oranları yüksek olan giyim/ayakkabı gibi sektörlerde bu durum ciddi bir maliyet kalemidir.

7. Net Tahsilat Nasıl Hesaplanır? (Örnek Senaryolar)

Farklı teklifleri elma ile elma olarak karşılaştırmak için “Efektif Komisyon Oranı”nı (Gerçek Maliyet) bulmanız gerekir. Bunun için kullanmanız gereken temel formül şudur:

Net Tahsilat = Brüt Satış − (Brüt Satış x Yüzdelik Komisyon) − İşlem Başı Sabit Ücret

Aylık toplam maliyeti bulmak için bunlara aylık sabit aidatları da eklemelisiniz.

Karşılaştırmalı Örnek: Satış Tutarınız: 100 TL

  • Teklif X: Sadece %2,00 komisyon. (Kesinti: 2 TL. Net ele geçen: 98 TL. Gerçek maliyet: %2,00)
  • Teklif Y: %1,20 komisyon + 0,90 TL sabit ücret. (Kesinti: 1,20 TL + 0,90 TL = 2,10 TL. Net ele geçen: 97,90 TL. Gerçek maliyet: %2,10)

Görünürde %1,20 çok daha ucuz dursa da 100 TL’lik bir sepet ortalamasında sabit ücret yüzünden Teklif X daha kârlıdır. Sabit ücretli modeller ancak sepet ortalamanız çok yüksekse (örneğin 2.000 TL ve üzeri) lehinize çalışmaya başlar.

8. İki Teklif Nasıl Karşılaştırılır? (Karar Tablosu)

Farklı ödeme kuruluşlarından veya bankalardan gelen teklifleri sağlıklı değerlendirmek için kendi aylık tahmini hacminiz ve ortalama sepet tutarınız üzerinden aşağıdakine benzer bir projeksiyon tablosu oluşturun.

Değerlendirme KriteriTeklif A (Hızlı Valör, Şeffaf)Teklif B (Düşük Komisyon, Blokeli)
Baz Komisyon Oranı (Tek Çekim)% 1.45% 0.40
İşlem Başı Sabit ÜcretYok0.50 TL
Valör SüresiErtesi Gün (T+1)30 Gün (T+30)
Yıllık Sabit Aidat / Bakım ÜcretiYok3.600 TL (Aylık 300 TL)
Ciro Taahhüdü (Kota)YokMin. 250.000 TL / Ay
Kota Altı Kalınırsa CezaYokEksik kalan tutar üzerinden + %0.5
Ek Hizmetler (Linkle Ödeme, Kart Saklama)Ücretsiz, Sözleşmeye DahilAyrı Sözleşme / Ek Modül Ücreti
Karar Özeti ve UygunlukNakit akışı çok hızlı, gizli veya sabit maliyet yok. Stok alımı yapan, reklama bütçe ayıran, çevik e-ticaret siteleri için ideal.Görünür oran çok düşük olsa da paranın 1 ay beklemesinin yaratacağı kredi maliyeti, kotalar ve sabit ücretler büyük risk barındırıyor.


Yukarıdaki tablo bir örnektir. Gerçek karar sürecinizde kendi reel cironuzu formüle dökerek aylık ne kadar komisyon ödeyeceğinizi simüle etmelisiniz.

9. Teklif Alırken Hangi Sorular Sorulmalıdır?

Görüşmelerde sürpriz yaşamamak için sağlayıcının satış temsilcisine şu soruları net bir şekilde yöneltin ve cevapların sözleşmede (veya ek protokolde) yazılı olduğundan emin olun:

  • Bu orana ek olarak, başarılı veya başarısız her işlemden kesilen sabit bir TL ücreti var mı?
  • Bu oran tüm yerel kartlar için geçerli mi, yoksa ticari (corporate) ve yurt dışı kredi kartları için farklı bir fiyatlandırma listeniz var mı?
  • Müşteri siparişi aynı gün iptal ederse veya 1 hafta sonra iade ederse, bizden kestiğiniz komisyonu iade ediyor musunuz?
  • Bize sunduğunuz oranların geçerlilik süresi nedir? (Merkez Bankası faiz kararlarına göre oranları hemen güncelliyor musunuz, sabit kalma garantisi var mı?)
  • Bize sunduğunuz valör (örneğin T+1) haftanın her günü için geçerli mi? Cuma günü yapılan işlem Pazartesi mi hesaba geçer?
  • Çok taksitli (örneğin 9-12 taksit) işlemler için uygulanan güncel komisyon skalanızı görebilir miyim?

10. Paratika Teklifi Nasıl Değerlendirilmelidir?

Sanal POS çözümü ararken odaklanmanız gereken şey, sadece en düşük komisyon oranı değil; en verimli tahsilat ekosistemini, en sürdürülebilir maliyetle kurmaktır. Paratika, TCMB faaliyet iznine sahip altyapısıyla işletmenizin büyüklüğüne, sepet ortalamasına ve sektör dinamiklerine uygun, şeffaf komisyon ve valör paketleri sunar.

Teklifleri değerlendirirken Paratika’nın sağladığı şu avantajları da “toplam fayda” hesaplamasına dahil etmelisiniz:

  • Şeffaf fiyatlandırma: Komisyon oranı, valör süresi ve sözleşme kapsamındaki diğer maliyetleri birlikte değerlendirerek işletmenize uygun teklif hakkında ayrıntılı bilgi alabilirsiniz.
  • T+1 Nakit Gücü: Ertesi gün valör seçenekleri sayesinde nakit akışınızı güvenceye alır, e-ticaret operasyonunuzu dışarıdan finansman aramadan çevirebilirsiniz.
  • Ciro Artırıcı Teknolojiler: Paratika’nın “smart switch” (akıllı işlem yönlendirme) mimarisi başarısız işlem oranlarını minimize ederek kaçan satışları engeller. Tek tıkla ödeme, kart saklama, gibi ek özelliklerle ödeme deneyimini kolaylaştırmaya ve tekrar eden alışverişlerde kullanıcı deneyimini geliştirmeye yardımcı olur.

İşletmenizin hacmine, sepet tutarlarına ve nakit akışı ihtiyaçlarına en uygun Sanal POS teklifini almak, detaylı maliyet simülasyonu yapmak için uzman ekiplerimizle iletişime geçebilirsiniz.

Sıkça Sorulan Sorular (SSS)

Sanal POS komisyonları ne zaman kesilir? Komisyon tutarı, sözleşmedeki koşullara göre işlem tutarı üzerinden hesaplanır. Üye işyerine aktarılacak net tutar ve ödeme zamanı, komisyon oranı ile valör koşullarına göre belirlenir.

İptal veya iade işlemlerinde komisyon iade edilir mi? Aynı gün içinde yapılan gün sonu alınmamış ‘iptal’ işlemlerinde komisyon genellikle iade edilir. Ancak gün sonu alındıktan sonra, ertesi gün veya daha ileriki bir tarihte yapılan ‘iade’ işlemlerinde komisyonun iade edilip edilmeyeceği sözleşmenize ve sağlayıcınızın politikasına bağlıdır.

Taksitli işlemlerde komisyon oranı neden daha yüksektir? Taksitli işlemlerde, tüketici parayı bankaya aylar içinde öderken, işletme (eğer T+1 gibi hızlı bir valör seçmişse) paranın tamamını peşin alır. Bu senaryoda aradaki finansman maliyeti (paranın zaman değeri), komisyon oranına yansıtılır.
Sanal POS Nasıl Seçilir? İşletmenize Göre 12 Kriterli Seçim Rehberi

Sanal POS Nasıl Seçilir? İşletmenize Göre 12 Kriterli Seçim Rehberi

Doğru Sanal POS seçimi yalnızca komisyon oranına göre yapılmaz. Satış kanalı, işlem hacmi, ortalama sepet tutarı, valör, taksit ihtiyacı, entegrasyon modeli, güvenlik, başarılı işlem oranı, raporlama ve teknik destek birlikte değerlendirilmelidir. En uygun çözüm işletmenin büyüklüğüne, iş modeline ve nakit akışı ihtiyacına göre değişir.

Sanal POS (Virtual Point of Sale), e-ticaret sitelerinin internet üzerinden kredi ve banka kartlarıyla güvenli bir şekilde ödeme almasını sağlayan yazılım tabanlı sistemdir. İşletmenizin dijital altyapısına entegre edilen bu sistemler, kartlı ödeme işleminin güvenli biçimde ilgili finansal kuruluşlara iletilmesini ve onaylanan işlem tutarının sözleşmedeki koşullara göre işletmeye aktarılmasını sağlar.

Ödeme altyapınızı kurarken veya mevcut sisteminizi değiştirirken nelere dikkat etmeniz gerektiğini, olası gizli maliyetleri ve entegrasyon senaryolarını bu kapsamlı rehberde adım adım inceleyeceğiz.

Sanal POS Seçmeden Önce Hangi İşletme Verileri Hazırlanmalı?

Sağlayıcılardan teklif almadan önce kendi iş modelinize ait verileri netleştirmeniz gerekir. Çünkü bankalar ve ödeme kuruluşları, tekliflerini sizin risk profilinize, sektörünüze ve hacminize göre oluşturur.

Öncelikle şu soruları detaylıca yanıtlamalısınız:

  • İş Modeliniz Nedir? B2C (son tüketiciye satış) modelinde hızlı ödeme deneyimi öne çıkarken B2B (kurumsal tahsilat) modelinde ticari kartlara taksit ve bayi alt limitleri önemlidir. Pazar yeri (marketplace) modelindeyseniz ödemenin satıcılar arasında otomatik paylaştırılması (split payment) hayati bir ihtiyaçtır.
  • Aylık Tahmini İşlem Hacminiz Ne Kadar? Yeni kurulan bir şirketseniz esnek, sabit ücreti olmayan paketler avantajlıdır. Ancak aylık 1 Milyon TL ve üzeri cironuz varsa binde birlik komisyon farkları bile binlerce liralık maliyet yaratacağından özel oranlar talep edebilirsiniz.
  • Ortalama Sepet Tutarınız Nedir? İşlem başına sabit bir ücret (örneğin işlem başı +1 TL) alınıyorsa 50 TL’lik sepet ortalamasına sahip bir işletme çok zarar edebilir. Yüksek sepet tutarlarında ise taksit programlarının çeşitliliği satışı kapatmak için kritik hale gelir.
  • Satış Kanallarınız Neler? Sadece web sitenizden (API/Eklenti) mi, Instagram/WhatsApp gibi sosyal platformlardan (ödeme linki ile) mı, yoksa saha ekibiniz aracılığıyla fiziken (SoftPOS ile) mi ödeme alacaksınız?

Bu verileri topladıktan sonra pazar araştırmasına ve aşağıdaki 12 ana kriteri incelemeye geçebilirsiniz.

Sanal POS Seçerken Değerlendirilmesi Gereken 12 Kritik Metrik

Farklı banka veya ödeme kuruluşlarının tekliflerini karşılaştırırken, sadece yüzdelik dilimlere bakmak yanıltıcıdır. Aşağıdaki 12 kriter hem maliyetinizi hem de operasyonel verimliliğinizi belirler.

1. Komisyon Oranları ve Gizli Maliyetler

Sanal POS komisyonları işlem başına kesilen yüzdelik dilimlerdir. Ancak “efektif komisyon oranı” kavramı çok daha önemlidir. Yalnızca baz orana odaklanmak yerine sözleşmedeki şu kalemleri sorun:

  • Kurulum ve Entegrasyon Ücreti: Başlangıçta alınan tek seferlik bedel var mı?
  • Yıllık Kullanım/Bakım Bedeli: Her yıl yenilenen yazılım veya donanım bedelleri mevcut mu?
  • İşlem Başına Sabit Ücret: Yüzdelik kesintiye ek olarak her başarılı/başarısız işlemden sabit bir rakam (örn. 0.50 TL) kesiliyor mu?
  • Verimsizlik (Kota) Bedeli: Taahhüt ettiğiniz aylık ciroya ulaşamazsanız ekstra bir ceza bedeli yansıtılıyor mu?
  • Ters İbraz (Chargeback) Ücretleri: Müşteri işleme itiraz ettiğinde, haklı bile çıksanız itiraz yönetimi için sizden dosya masrafı kesiliyor mu?

2. Valör (Ödeme Vadesi) Süreleri

Valör, müşterinin kartından çekilen tutarın komisyonlar düşüldükten sonra banka hesabınıza kaç gün sonra geçeceğini ifade eder. T (işlem günü) + gün sayısı şeklinde ifade edilir.

  • Ertesi Gün (T+1): Nakit akışını en hızlı sağlayan modeldir. Genellikle komisyon oranları T+21 veya T+30 gibi modellere göre bir miktar daha yüksektir.
  • Blokeli Çalışma (Örn: T+30): Paranızı 30 gün veya daha uzun süre sonra alırsınız, ancak komisyon oranı sıfıra yakın hatta sıfır olabilir. Tedarikçilerine peşin ödeme yapan, stoklu çalışan veya sıcak paraya ihtiyacı olan bir e-ticaret sitesiyseniz düşük komisyon uğruna uzun valörlü anlaşmalar yapmak nakit akışınızı kilitleyebilir.

3. Taksit Seçenekleri ve Ticari Kart Programları

Türkiye’de kredi kartı pazarında markalaşmış sadakat programları (Bonus, Maximum, World, Axess, CardFinans, Paraf, Ziraat Bankkart) öne çıkar. Müşteriler kendi kartlarının özelliklerinden ve puanlarından yararlanmak ister.

  • Anlaştığınız sağlayıcı bu programların tamamını tek bir entegrasyonla sunabiliyor mu?
  • B2B çalışıyorsanız, limitleri daha yüksek olan “Ticari (Corporate) Kredi Kartlarına” taksit imkânı tanınıyor mu? Bu özellik kurumsal tahsilat yapan firmalar için satışları doğrudan etkiler.

3. Taksit Seçenekleri ve Ticari Kart Programları

Valör, müşterinin kartından çekilen tutarın komisyonlar düşüldükten sonra banka hesabınıza kaç gün sonra geçeceğini ifade eder. T (işlem günü) + gün sayısı şeklinde ifade edilir.

  • Ertesi Gün (T+1): Nakit akışını en hızlı sağlayan modeldir. Genellikle komisyon oranları T+21 veya T+30 gibi modellere göre bir miktar daha yüksektir.
  • Blokeli Çalışma (Örn: T+30): Paranızı 30 gün veya daha uzun süre sonra alırsınız, ancak komisyon oranı sıfıra yakın hatta sıfır olabilir. Tedarikçilerine peşin ödeme yapan, stoklu çalışan veya sıcak paraya ihtiyacı olan bir e-ticaret sitesiyseniz düşük komisyon uğruna uzun valörlü anlaşmalar yapmak nakit akışınızı kilitleyebilir.

4. Başarılı İşlem Oranı (Success Rate)

Müşteri sepete kadar geldi, kart bilgilerini girdi ve “Öde” tuşuna bastı. Bu noktada işlemin banka sistemleri tarafından onaylanıp başarıyla sonuçlanma oranına Başarılı İşlem Oranı denir.

  • %98 ile %96 arasındaki %2’lik fark, aylık 1.000.000 TL ciro yapan bir işletme için her ay 20.000 TL’nin çöpe gitmesi demektir.
  • Kesintiler (downtime), aşırı hassas fraud (sahtecilik) filtreleri veya zaman aşımı (timeout) sorunları başarılı işlem oranını düşürür. Sağlayıcınızın yedekli altyapılara ve dinamik yönlendirme (smart switch) teknolojilerine sahip olup olmadığını sorgulayın.

5. Entegrasyon Kolaylığı ve IT Maliyeti

Sanal POS’u sitenize bağlamak için harcayacağınız zaman ve yazılımcı maliyeti, bazen yıllık POS masraflarınızı aşabilir.

  • Hazır E-Ticaret Altyapıları: WooCommerce, Shopify, Ticimax, IdeaSoft veya OpenCart kullanıyorsanız, sağlayıcının bu sistemler için ücretsiz, güncel ve resmi eklentileri (plugin/app) olmalıdır.
  • Özel Yazılım: Kendi yazılımınızı kullanıyorsanız API dokümantasyonunun açık, modern (RESTful vb.) ve iyi belgelenmiş olması yazılımcılarınızın haftalar yerine saatler içinde canlıya geçmesini sağlar.

6. Güvenlik, Fraud Yönetimi ve PCI DSS

Ödeme altyapınızın küresel veri güvenliği standardı olan PCI DSS (Payment Card Industry Data Security Standard) Level 1 sertifikasına sahip olması zorunludur. Ancak sadece bu yetmez:

Anti-Fraud Filtreleri: Çalıntı kartlarla yapılan işlemleri engelleyen filtreler ne kadar esnek? İşlemleri şüpheli bulup sürekli reddeden katı bir kural seti, gerçek müşterilerinizi de kaçırabilir. Sektörünüze özel risk kuralları (kara liste, işlem limiti vb.) tanımlayabileceğiniz paneller sunulmalıdır.

7. 3D Secure Dinamikleri

3D Secure, kart sahibinin cep telefonuna gelen SMS veya bankacılık uygulaması onayı ile işlemin doğrulanmasıdır. Bu yöntem, chargeback (ters ibraz/çalıntı itirazı) riskinizi neredeyse sıfıra indirir.

Tüm işlemleri zorunlu 3D’ye sokmak dönüşüm oranını (conversion rate) düşürebilir (kullanıcı telefonu bulamaz, şarjı biter vs.). İşlem tutarına veya risk skoruna göre dinamik olarak (Non-3D) kural belirleyebileceğiniz sağlayıcılar esneklik kazandırır.

8. Kart Saklama Özelliği (Tokenization)

Özellikle abonelik (Netflix, Spotify benzeri) modelleriniz varsa veya müşterilerinizin sonraki alışverişlerinde kart bilgilerini tekrar girmeden “Tek Tıkla Öde” kolaylığını yaşamasını istiyorsanız bu özellik şarttır.

Sağlayıcı kart bilgilerini sizin yerinize şifreleyerek (token) güvenle saklar. Ayrıca Masterpass veya BKM Express gibi popüler dijital cüzdan entegrasyonlarının desteklenmesi sepet terk etme oranlarını ciddi ölçüde azaltır.

9. Raporlama ve İade Yönetimi Paneli

Müşteri ürünü iade ettiğinde paranızı nasıl geri vereceksiniz?

  • Kullanıcı dostu bir arayüz ile iade ve iptal işlemleri tek tuşla yapılabilmeli.
  • Kısmi İade (Partial Refund): Müşteri 3 ürün aldı, 1’ini iade etti. Sadece o ürünün bedelini iade etme seçeneği operasyonel bir zorunluluktur.
  • Muhasebe ekibiniz için mutabakat işlemlerini kolaylaştıracak Excel/CSV dökümleri ve API üzerinden ERP sistemlerine veri aktarım (webhook vb.) özellikleri olmalıdır.

10. Teknik ve Operasyonel Destek Kalitesi

Sanal POS sistemleri canlı sistemlerdir, kampanya dönemlerinde (Efsane Cuma, yılbaşı vs.) anlık sorunlar çıkabilir.

Sorun yaşandığında sadece bir “ticket” (destek talebi) açıp günlerce beklemek yerine, ulaşılabilir bir hesap yöneticisi veya 7/24 hizmet veren, yerel dilde yetkin bir teknik destek/çağrı merkezi olup olmadığına dikkat edin.

11. Alternatif Tahsilat Yöntemleri (Omnichannel)

Sadece web sitenizden değil, farklı kanallardan da satış yapıyorsanız tek merkezden yönetim önem kazanır:

  • Linkle Ödeme: Müşterinize WhatsApp, Instagram veya e-posta üzerinden güvenli bir link göndererek ödeme alabilmeli.
  • SoftPOS: Kuryeleriniz, saha satış veya teknik servis ekipleriniz varsa, NFC destekli akıllı telefonlarını anında temassız POS cihazına (SoftPOS) dönüştürebilen bir altyapı cihaz maliyetlerinizi sıfırlar.

12. Aktivasyon ve Onay Süresi

Bir kampanya yetiştirmeniz gerekiyorsa bankaların haftalar sürebilen evrak inceleme süreçleri işinizi aksatabilir. Web siteniz yasal gereklilikleri (mesafeli satış sözleşmesi, gizlilik politikası, SSL) karşılıyorsa ödeme kuruluşlarında başvuru ve aktivasyon süreci genellikle 1 ile 3 iş günü arasında tamamlanır.

İşletme Türüne Göre Hangi Özellikler Önceliklidir?

Her işletmenin Sanal POS önceliği farklıdır. Karar verirken kendi yapınızı baz alın:

  • Yeni Başlayanlar, KOBİ’ler ve Butikler: Hızlı canlıya geçiş, hazır e-ticaret altyapısı eklentileri (WooCommerce/Shopify), aylık/yıllık sabit ücretlerin olmaması ve sosyal medya üzerinden linkle tahsilat imkânı en kritik ihtiyaçlardır.
  • Yüksek Hacimli E-Ticaret Siteleri ve Pazar Yerleri: Başarılı işlem oranındaki ufak bir artışın bile ciroyu etkilediği bu grupta; pürüzsüz altyapı, farklı banka POS’larını aynı anda yönetebilen ödeme orkestrasyonu (smart switch) özellikleri, kart saklama ve kısmi iade operasyonlarının kolaylığı kritiktir.
  • B2B (Kurumsal) Tahsilat Yapan İşletmeler: Bayi tahsilat ağını yönetebilme, alt üye işyeri modelleri, ERP entegrasyonu ve kurumsal kartlara yüksek limitli taksit seçenekleri önem taşır.

Sağlayıcı Teklifleri Nasıl Karşılaştırılır? (Karar Tablosu)

Karar aşamasında sadece bir kuruma bağlı kalmayın. En az üç farklı sağlayıcıdan (bankalar veya ödeme kuruluşları) kendi tahmini cironuzu ve sepet ortalamanızı belirterek teklif alın. Görüşmeleriniz sonrasında aşağıdaki tabloyu kendi verilerinizle doldurarak en doğru kararı verebilirsiniz.

Değerlendirme KriteriSağlayıcı ASağlayıcı BSağlayıcı C
Sistem/ModelBanka / Ödeme KuruluşuBanka / Ödeme KuruluşuBanka / Ödeme Kuruluşu
Net Komisyon Oranı   
İşlem Başı Sabit Ücret   
Valör Süresi (Gün)   
Kurulum/Yıllık Bakım Ücreti   
Desteklenen Taksit Programları   
API ve Hazır Eklenti Desteği   
Kart Saklama / Tek Tıkla Ödeme   
Alternatif Kanallar (Link, SoftPOS)   

Yaygın Sanal POS Seçim Hataları Nelerdir?

  • Sadece komisyon oranına aldanmak: Çok düşük bir komisyon oranının arkasında yüksek sabit ücretler, verimsizlik cezaları, uzun valör süreleri veya yetersiz teknik destek olabilir. Toplam maliyete (TCO) odaklanın.
  • Yazılım ve entegrasyon eforunu hafife almak: Yazılım geliştirme ve test maliyetleri, bazen POS komisyonlarından daha yüksektir. Modern API’si veya hazır eklentisi olmayan sistemler projeyi aylarca geciktirebilir.
  • Büyüme planını (Ölçeklenebilirlik) unutmak: Sadece bugünkü hacminizle değil; yarın abonelik modeline geçmek isterseniz, yurt dışına açılırsanız veya saha satışı başlatırsanız (SoftPOS) sağlayıcınızın bu teknolojilere sahip olup olmadığını baştan sorgulamamak operasyonel bir çıkmaza neden olabilir.

Paratika Hangi İhtiyaçlara Yönelik Çözümler Sunar?

Paratika, TCMB faaliyet onaylı ve uluslararası PCI DSS Level 1 veri güvenliği sertifikasına sahip altyapısıyla işletmelerin ödeme kabul süreçlerini tek bir platformda toplar.

Payten’in ödeme teknolojileri alanındaki deneyimiyle desteklenen Paratika çözümleri; hazır e-ticaret eklentileriyle hızlı ve sorunsuz entegrasyon, Türkiye’nin yaygın banka sadakat programlarıyla taksit imkânı ve kart saklama özellikleri sunar. Ayrıca “smart switch” (akıllı işlem yönlendirme) teknolojisi, tek tıkla ödeme, linkle tahsilat ve tekrarlayan ödeme (abonelik) altyapısıyla her ölçekten iş modeline uygun esnek seçenekler sağlar.

İşletmenizin hacmine, teknolojik altyapısına ve nakit akışı ihtiyaçlarına en uygun komisyon, valör ve entegrasyon modelini belirlemek için uzman ekiplerimizle iletişime geçebilir, çözümlerimizi detaylıca inceleyebilirsiniz.

Sıkça Sorulan Sorular (SSS)

Sanal POS başvurusu için şirket kurmak zorunlu mu? Evet, banka veya yasal ödeme kuruluşlarından Sanal POS alabilmek için vergi levhasına sahip bir şahıs, limited veya anonim şirketi olmanız ve ticari faaliyet göstermeniz gerekir.

Sanal POS kurulumu ücretli mi? Bu durum sağlayıcıya ve ticari anlaşmaya göre değişebilir. Birçok ödeme kuruluşu kurulum ücreti veya yıllık sabit ücret almazken bazı bankalar ve hizmet sağlayıcılar farklı paketler veya ciro taahhütleri çerçevesinde bu bedelleri talep edebilir.

Hangi bankaların Sanal POS’unu kullanmalıyım? Tüm bankalarla tek tek entegrasyon yapmak, ayrı API’ler yönetmek ve ayrı sözleşmeler imzalamak yerine; tüm yaygın kart programlarını tek bir entegrasyon ve tek mutabakat ekranı altında sunan ödeme kuruluşlarını tercih etmek işletmelere operasyonel hız kazandırır.

Aktivasyon süreci ne kadar sürer? Başvuru evraklarının tam olması ve web sitenizin yasal gereklilikleri (mesafeli satış sözleşmesi, SSL sertifikası, iade politikası vb.) taşıması durumunda aktivasyon süresi ödeme kuruluşlarında genellikle 1 ile 3 iş günü arasında değişmektedir. Bu süre sağlayıcının ve kurumların değerlendirme süreçlerine göre farklılık gösterebilir.

Yurt dışından ödeme alabilir miyim? Evet, sağlayıcınızın yurt dışı kartlara işlem onay yetkisi bulunuyorsa ve anlaşmanızda bu madde yer alıyorsa, döviz cinsinden veya TL karşılığı olarak yur tdışı kredi ve banka kartlarından ödeme kabul edebilirsiniz.

POS Cihazı Cebinizde: Paratika SoftPOS ile Her Yerde Ödeme Alın

Akıllı telefonunuzu temassız ödeme kabul noktasına dönüştürün; saha operasyonlarını hızlandırın, ödeme noktalarını esnek biçimde çoğaltın.

Bir müşterinin ödeme yapmak için kasaya gitmesini beklemek yerine ödeme noktasını müşterinin yanına götürebildiğinizi düşünün. Sahadaki satış temsilcisi, masaya servis veren çalışan, teslimat ekibi ya da yoğun saatlerde devreye alınan ek personel… NFC özellikli bir Android cihaz, Paratika SoftPOS ile temassız ödeme kabul edebilen mobil bir POS noktasına dönüşebilir.

Bu yaklaşım, fiziksel POS cihazını yalnızca başka bir forma taşımakla kalmaz. İşletmelere ödeme kabul süreçlerini daha esnek, hızlı ve ölçeklenebilir biçimde tasarlama fırsatı verir.

SoftPOS nedir?

SoftPOS (Software Point of Sale), uyumlu bir akıllı telefon veya tableti ilave bir POS terminaline ihtiyaç duymadan temassız ödeme kabul edebilen bir satış noktasına dönüştüren yazılım tabanlı bir teknolojidir. Müşteri, temassız kartını veya uyumlu mobil cüzdanını cihazın NFC alanına yaklaştırır; ödeme, uygulama üzerinden güvenli biçimde işlenir.

Geleneksel fiziki POS’ta ödeme kabulü için ayrı bir terminal gerekirken SoftPOS, işletmenin hâlihazırda kullandığı mobil cihazlardan yararlanır. Böylece yeni bir ödeme noktası oluşturmak, özellikle saha ve mobil operasyonlarda çok daha pratik hale gelir.

Paratika SoftPOS işletmelere ne kazandırır?

  • Ek donanım ihtiyacını azaltır. Uyumlu Android cihazlar ödeme kabul noktasına dönüşebildiği için ayrı terminal yatırımı ve cihaz taşıma yükü azalır.
  • Ödemeyi müşterinin bulunduğu yere taşır. Mağaza içinde, masada, kapıda teslimatta, etkinlik alanında veya sahada temassız ödeme alınabilir.
  • Yoğun saatlerde kapasiteyi esnek biçimde artırır. Sabit kasa sayısına bağlı kalmadan ek mobil ödeme noktaları devreye alınabilir; kuyrukların ve müşterinin ödeme sırasında yaşadığı beklemenin azaltılmasına katkı sağlar.
  • Hızlı ölçeklenmeyi destekler. Yeni şube, geçici satış noktası, pop-up mağaza veya dönemsel ekipler için ödeme kabul kapasitesi daha çevik biçimde genişletilebilir.
  • İş süreçlerine uyum sağlar. Çözüm, işletmenin mevcut satış veya saha uygulamasına entegre edilebilir ya da Paratika tarafından sunulan uygulama üzerinden kullanılabilir.
  • Farklı tahsilat senaryolarını bir araya getirir. NFC tabanlı temassız kart ödemelerinin yanı sıra QR tabanlı tahsilat seçenekleri de desteklenir.

SoftPOS nasıl çalışır?

  1. Uyumlu cihaz hazırlanır: NFC özellikli Android cihazda Paratika SoftPOS uygulaması veya SoftPOS özelliği entegre edilmiş kurumsal uygulama kullanıma alınır.
  2. Tutar girilir: Çalışan, tahsil edilecek tutarı uygulama üzerinden belirler.
  3. Müşteri ödeme aracını yaklaştırır: Temassız kart, telefon, akıllı saat veya uyumlu mobil cüzdan NFC alanına yaklaştırılır. QR senaryosunda ödeme ilgili QR akışıyla tamamlanır.
  4. İşlem sonuçlanır: Ödeme onaylandıktan sonra işlem bilgisi dijital olarak görüntülenir ve işletmenin operasyon akışına aktarılabilir.

Hangi işletmeler için uygundur?

SoftPOS yalnızca küçük işletmelere yönelik bir çözüm değildir. Donanım bağımsız ve entegrasyona açık yapısı sayesinde farklı ölçeklerde çok sayıda kullanım senaryosuna uyarlanabilir:

  • Perakende ve mağazacılık: Yoğun saatlerde mobil kasa oluşturma, mağaza içinde müşterinin yanında ödeme alma ve pop-up satış noktaları.
  • Restoran, kafe ve konaklama: Ödemeyi masada veya hizmet noktasında tamamlama; sabit kasadaki yoğunluğu azaltma.
  • Saha satışı ve dağıtım: Sipariş tesliminde, bayi ziyaretinde veya gezici satış ekipleriyle anında tahsilat.
  • Ulaşım ve mobil hizmetler: Sabit ödeme noktası bulunmayan operasyonlarda temassız ödeme kabulü.
  • Etkinlik ve dönemsel satış: Fuar, festival, organizasyon ya da sezonluk satış alanlarında kısa sürede ek ödeme noktaları kurma.
  • Kurumsal ekipler: Mevcut saha uygulamasına SoftPOS yeteneği ekleyerek satış ve tahsilat adımlarını aynı mobil deneyimde birleştirme.

Güvenlik neden SoftPOS’un merkezindedir?

Ödeme kabulü söz konusu olduğunda kullanım kolaylığı kadar güvenlik de belirleyicidir. Paratika SoftPOS altyapısı, mobil cihaz üzerinden yapılan işlemleri güvenli bir ödeme kabul ortamında gerçekleştirmek üzere güncel ödeme standartları gözetilerek sunulur. Çözümün kullandığı altyapı EMVCo (Europay, Mastercard and Visa Company)  standartlarıyla uyumlu ve PCI MPoC  (Payment Card Industry – Mobile Payments on COTS) sertifikasyonuna sahiptir.

İşletmeler yine de cihazların güncel tutulması, güçlü ekran kilidi kullanılması, yetkisiz uygulamalardan kaçınılması ve erişim yetkilerinin görev bazında yönetilmesi gibi temel mobil güvenlik uygulamalarını ihmal etmemelidir.

Fiziki POS mu, SoftPOS mu?

Bu iki çözümü birbirinin mutlak alternatifi olarak görmek gerekmez. Sabit kasası ve yoğun, sürekli işlem akışı bulunan işletmeler için klasik fiziki POS güçlü bir temel sunabilir. Mobil ekipleri olan, ödeme noktasını müşterinin yanına taşımak isteyen veya dönemsel kapasite ihtiyacı yaşayan işletmeler ise SoftPOS’tan önemli ölçüde yararlanabilir. Birçok işletme için en verimli model, fiziki POS ve SoftPOS’un ihtiyaca göre birlikte kullanılmasıdır.

Paratika ile ödeme kabulünde daha fazla hareket alanı

TCMB faaliyet iznine sahip bir ödeme kuruluşu olan Paratika, Payten’in 25 yılı aşkın ödeme teknolojileri deneyiminden güç alarak farklı sektör ve ölçeklerdeki işletmelere uçtan uca ödeme çözümleri sunar. Sanal POS, Fiziki POS, Linkle Ödeme, pazaryeri, alışveriş kredisi ve bayi tahsilatı gibi çözümleri içeren ürün ekosistemine SoftPOS’un eklenmesi, işletmelerin online ve fiziksel ödeme ihtiyaçlarını daha bütüncül biçimde yönetmesine yardımcı olur.

Paratika SoftPOS; NFC ile temassız ödeme kabulü, QR ile tahsilat, mevcut mobil uygulamalara entegrasyon ve kullanıma hazır uygulama seçenekleriyle ödeme alma süreçlerine hız ve esneklik kazandırır.

Ödeme noktanızı müşterinizin olduğu yere taşıyın

Müşteri deneyiminde küçük bir bekleme bile satışın tamamlanmasını etkileyebilir. Paratika SoftPOS ile uyumlu Android cihazlarınızı mobil ödeme noktalarına dönüştürerek müşterilerinize hızlı ve modern bir ödeme deneyimi sunabilir, saha operasyonlarınızı daha çevik hale getirebilirsiniz.

Paratika SoftPOS hakkında bilgi alın ve işletmenize uygun kullanım modelini birlikte belirleyelim.

Sıkça Sorulan Sorular

SoftPOS kullanmak için özel bir POS cihazı gerekir mi?

Hayır. Uyumlu, NFC özellikli bir Android akıllı telefon veya tablet ödeme kabul cihazı olarak kullanılabilir.

SoftPOS ile hangi ödemeler alınabilir?

Paratika SoftPOS ile NFC tabanlı temassız kart ödemeleri ve QR tabanlı tahsilatlar desteklenir. Kullanılabilir yöntemler işletmenin kurulum ve sözleşme kapsamına göre netleşir.

SoftPOS mevcut kurumsal uygulamaya eklenebilir mi?

Evet. İşletmeler çözümü mevcut satış veya saha uygulamalarına entegre edebilir ya da Paratika tarafından sunulan uygulamayı kullanabilir.

SoftPOS kimler için uygundur?

KOBİ’lerden zincir mağazalara; saha satış ekiplerinden restoran, kafe, teslimat ve etkinlik operasyonlarına kadar mobil veya esnek ödeme kabulüne ihtiyaç duyan işletmeler için uygundur.

SoftPOS, fiziki POS’un yerini tamamen alır mı?

İşletmenin işlem hacmine ve operasyon modeline göre tek başına kullanılabilir veya fiziki POS’u tamamlayan ek bir ödeme kanalı olarak konumlandırılabilir.

Tek POS Cihazı ile Tüm Ödemeleri Yönetmek Mümkün mü?

Ödeme alma süreçleri, işletmeler için sadece bir tahsilat adımı değil; aynı zamanda müşteri deneyiminin en kritik parçalarından biridir. Ancak birçok işletme hâlâ farklı bankalar için ayrı POS cihazları kullanmak, farklı anlaşmalarla uğraşmak ve operasyonel karmaşayı yönetmek zorunda kalıyor.

Gelişen ödeme teknolojileriyle birlikte artık bu yapı değişiyor. Tek bir POS cihazı üzerinden tüm ödeme süreçlerini yönetmek mümkün hale geliyor. Paratika Fiziki POS kullanan işletmeler bu dönüşümün tam merkezinde yer alıyor.

Tek POS ile Tüm Kartlardan Ödeme Alınabilir mi?

Bu soru, ödeme altyapısını sadeleştirmek isteyen birçok işletmenin aklında. Geleneksel banka-POS modelinde de farklı bankaların kartlarından ödeme almak mümkündür; ancak bu yapı genellikle her banka için ayrı anlaşmalar, farklı komisyon oranları ve çoğu zaman birden fazla POS cihazı ile yönetilir.

Paratika Fiziki POS ile ise işletmeler, tek bir cihaz üzerinden farklı banka ve kart programlarına ait ödemeleri kabul edebilir. Bu sayede:

  • Birden fazla cihaz kullanma ihtiyacı ortadan kalkar
  • Kasa süreçleri sadeleşir, müşteri bekleme süresi kısalır
  • Ödeme deneyimi hem müşteri hem de işletme için hızlanır
  • Farklı banka komisyonları yerine, daha avantajlı tek bir komisyon yapısıyla tahsilat yönetimi sağlanır

Her Banka İçin Ayrı POS Almak Zorunda mısınız?

Geleneksel yapının en büyük sorunu, işletmeleri tek tek banka anlaşmalarına ve ayrı cihazlara mahkûm etmesiydi. Bu hem maddi hem de operasyonel bir yük oluşturuyordu.

Paratika Fiziki POS ile tek cihaz üzerinden çoklu banka altyapısına erişim sağlanabilir. Bunun işletmeye somut katkıları:

  Geleneksel Yapı  Paratika ile💡  Kazanım
Her banka için ayrı POS cihazıTek cihaz, çoklu banka altyapısıCihaz maliyetinde azalma
Birden fazla anlaşma yönetimiTek sözleşme, tek yönetimOperasyonel verimlilik
Karmaşık cihaz yönetimiMerkezi ve basit yönetimZaman ve enerji tasarrufu
Her banka için farklı komisyon oranlarıTek ve avantajlı bir komisyon oranıSadeleşen komisyon yönetimive öngörülebilir maliyetler

Müşteriler Kart Dışında Nasıl Ödeme Yapabilir?

Ödeme alışkanlıkları hızla değişiyor. Müşterilerinizin bir kısmı temassız ödemeyi tercih ederken bir kısmı QR ile ödeme yapmak istiyor, diğerleri PIN’li işlem talep ediyor. Tek bir cihazda bu çeşitliliği sunamamak, potansiyel satış kaybı anlamına geliyor.

Paratika Fiziki POS; desteklediği ödeme yöntemleriyle bu ihtiyacı karşılıyor:

📱 Temassız Ödeme NFC teknolojisiyle hızlı ve kolay işlem📷 QR ile Ödeme Telefon kamerası üzerinden anında ödeme🔒 PIN’li Kart İşlemi Güvenli ve klasik kart ödemeleri

Bu çeşitlilik, ödeme sürecini hızlandırırken müşteri memnuniyetini artırır ve işletmenizi her müşteri profiline hazır kılar.

POS Maliyetinizi Nasıl Düşürebilirsiniz?

Birden fazla POS cihazı kullanmak, sadece donanım maliyeti değil; aynı zamanda bakım, anlaşma yönetimi ve operasyonel karmaşa maliyeti demektir. Bu yük çoğu işletme tarafından gözden kaçırılır.

Paratika ile tek sözleşme üzerinden birçok bankaya erişim sağlanabilir. Bu yapı:

  • Birden fazla POS cihazına olan ihtiyacı ortadan kaldırır.
  • Süreçleri merkezileştirir, yönetim kolaylaşır.
  • Operasyonel verimliliği artırır.
  • Toplam maliyetleri daha kontrollü ve öngörülebilir hale getirir.

Sadece Mağazada mı Kullanılır?

Ödeme almanın gerçekleşebileceği her yer, bir POS noktasıdır. Müşteri her zaman mağazaya gelmiyor; siz bazen müşteriye gidiyorsunuz.

Paratika Fiziki POS yalnızca mağaza içinde değil; çok daha geniş bir kullanım alanında çalışır:

🍽️  Restoranlar Masada veya kapıda ödeme, temassız işlemlerle hızlı servis🚚  Teslimat Süreçleri Kurye aracılığıyla kapıda ödeme, anında tahsilat
💼  Saha Satış Ekipleri Müşteri ziyaretlerinde anlık ödeme alma imkânı🏪  Pop-up & Fuar Satışları Sabit kasa olmayan ortamlarda kesintisiz ödeme

Böylece işletmeler, ödeme alma süreçlerini fiziksel sınırların ötesine taşıyabilir ve her ortamda müşteriye hizmet edebilir.

Sonuç: Tek Cihaz, Sonsuz İmkân

Paratika Fiziki POS ile işletmeler tek cihazla tüm ödeme süreçlerini yönetebilir, farklı ödeme yöntemlerini tek noktada sunabilir ve operasyonlarını daha verimli hale getirebilir. Bunun ötesinde, banka seviyesinde güvenlik standartları ve güçlü altyapı desteğiyle her işlem eksiksiz ve güvenli şekilde gerçekleşir.

Ödeme almak artık karmaşık değil. Paratika ile tek cihaz, tüm ihtiyaçlarınıza cevap veriyor.

Paratika Fiziki POS ile tanışmaya hazır mısınız?

Hemen başvurun, ödeme süreçlerinizi dönüştürün.

→ www.paratika.com.tr/fiziki-pos/

Bayi Ödeme ve Tahsilat Sistemleri ile Nakit Akışınızı Güvenceye Alın

Bayi Ödeme ve Tahsilat Sistemleri ile Nakit Akışınızı Güvenceye Alın

Bayi Ödeme ve Tahsilat Sistemleri, B2B ticarette rekabet avantajını korumak, nakit akışını optimize etmek ve finansal sürdürülebilirliği sağlamak isteyen her firmanın en güçlü stratejik ortağıdır.

Geleneksel ticaretin getirdiği fiziksel tahsilat zorlukları, vade takibi karmaşası ve operasyonel yükler yerini hız, şeffaflık ve güvenliğe bırakmaktadır.

Eskiden finans departmanları için çek ve senetlerin vadesini takip etmek veya banka dekontlarını eşleştirmek yönetilmesi zor bir süreçti. Bayi ekosistemi büyüdükçe bu süreç tam bir kaosa dönüşürdü: “Kim ne zaman ödedi?”, “Hangi faturaya sayıldı?”, “Hangi bayide limit doldu?”. Bu soruların yanıtı çoğu zaman Excel dosyaları, WhatsApp konuşmaları ve banka hesap hareketleri arasında kaybolurdu. Sonuç: belirsiz nakit akışı, geciken tahsilat ve finans müdürlerinin her ay aynı krizi tekrar yaşaması. Ancak modern B2B ticarette online bayi tahsilatı yöntemleri bu kaosu ortadan kaldırarak tahsilatı “takip edilen bir iş” olmaktan çıkarıp “yönetilen bir finans süreci” olarak dönüştürüyor.

Bayi Tahsilat Sistemi Nedir?

Bayi tahsilat sistemi şirketlerin, üreticilerin veya distribütörlerin bayilerinden yapacakları tahsilatları dijital ortamda, kredi kartı veya diğer elektronik ödeme yöntemleriyle gerçekleştirmelerini sağlayan gelişmiş bir B2B (Business to Business) ödeme altyapısıdır. 

Ancak bu tanım sistemin sunduğu katma değeri tam olarak karşılamaz. B2B ödeme çözümleri sadece paranın bir hesaptan diğerine transfer edilmesi değil aynı zamanda kapsamlı bir bayi risk yönetimi, stratejik nakit akışı planlaması ve hatasız muhasebe entegrasyonu demektir. Bu sistemler bayi ilişkisini finansal açıdan disipline eder ve firmanıza sanal bir finans merkezi kurar. Doğru kurgulanmış bir bayi ödeme ve tahsilat sistemi firmanızın finansal omurgasını güçlendirir, ticaretin 7/24 kesintisiz devam etmesini sağlar.

Neden Dijitalleşmelisiniz?

Ticaretin hacmi büyüdükçe manuel süreçlerin sürdürülebilirliği azalır. Dijital bir bayi tahsilat sistemi kullanmak firmanıza operasyonel kolaylığın ötesinde somut ve stratejik avantajları kazandırır:

  • Hızlanan Nakit Akışı ve Likidite Yönetimi:
    • Senaryo: Geleneksel yöntemde, Anadolu’daki bir bayinizden ödeme almak için çekin gelmesini, ardından bankaya tahsilata gönderilmesini ve vadesini beklersiniz. Bu süreç nakit akışını ciddi şekilde yavaşlatır.
    • Çözüm: Kredi kartı ile yapılan online bayi tahsilatı sayesinde tahsilatlarınız saniyeler içinde gerçekleşir. Finans ekibi, ödemeyi gün sonu mutabakatında değil gerçekleştiği anda görür. “Kargo gecikti” stresi biter, nakit akışı hızlanır.
  • Riskleri Görünür Kılar ve Yönetilebilir Hale Getirir:
    • Senaryo: Geciken ödemeler, limit aşımları veya düzensiz ödeme alışkanlıkları manuel takipte çoğu zaman geç fark edilir. Risk büyüdüğünde müdahale etmek zorlaşır.
    • Çözüm: Dijital sistemler ile bayilerinizin ödeme performansını, gecikmeleri ve riskli davranışları anlık olarak izleyebilirsiniz. Bu şeffaflık, finans yöneticilerinin riskleri erken görmesini ve bayi bazlı aksiyon planları geliştirmesini sağlar.
  • Taksit ile Satış Gücü ve Ciro Artışı:
    • Bayileriniz, bayi ödeme ve tahsilat sistemleri üzerinden ödeme yaparken taksit imkânlarından faydalanabilir. Böylece bayinin ödemesini vadeye yayarak nakit sıkışıklığını aşmasını sağlarken ana firma olarak sizin tahsilatınızı garantilemenize olanak tanır. En önemlisi, taksit avantajı bayinin satın alma hacmini yükseltir: daha büyük tutarlar, daha düzenli siparişler ve daha az “nakit yok” itirazı ile karşılaşırsınız.
  • 7/24 Kesintisiz Tahsilat İmkânı:
    • Senaryo: Bayiniz, Pazar gecesi acil sipariş geçmek istiyor ancak borç limiti dolu. Muhasebe kapalı olduğu için süreç tıkanıyor.
    • Çözüm: Sanal POS altyapısı ile bayiniz Pazar gecesi saat 23:00’te sistem üzerinden ödemesini yapar, limiti anında açılır. Tahsilat, “müsait olduğumuzda” değil “bayi hazır olduğunda” gerçekleşir.
  • Operasyonel Verimlilik ve Muhasebe Entegrasyonu:
    • Senaryo: Ay sonu geldiğinde muhasebe ekibiniz banka hesap hareketlerinde sadece “ÖDEME” açıklamasıyla gelen tutarların hangi siparişe ait olduğunu bulmak için saatlerce uğraşır.

Çözüm: Ödemeler sistem üzerinden yapıldığında tutarın hangi bayiden, hangi faturaya istinaden geldiği ERP sisteminize otomatik işlenir. Dekont toplama ve manuel eşleştirme yükü ortadan kalkar.

Paratika ile Güvenli ve Hızlı Tahsilat

Paratika işinizi büyütmenize odaklanan ödeme çözümleri sunar.

  1. Maksimum Güvenlik ve Gelişmiş Fraud Yönetimi

B2B ödemelerde işlem tutarlarının yüksek olması, güvenlik ihtiyacını en üst seviyeye çıkarır. Paratika, PCI-DSS Level 1 sertifikasına ve gelişmiş anti-fraud (sahtecilik önleme) filtrelerine sahiptir. 3D Secure altyapısı ile hem ana firmanızı hem de bayilerinizi koruma altına alır. Özellikle “ters ibraz” (chargeback) gibi finansal kayba yol açabilecek riskleri minimize ederek, ticaretinizi güvenli limanlarda tutar.

  1. Tek Tıkla Ödeme ile Hız

Bayi ödeme davranışında en büyük sorun “tekrar tekrar kart bilgisi girme” sürecidir. Paratika’nın güvenli altyapısında kart bilgileri, bayinin onayı ile saklanabilir. Bu özellik sayesinde bayileriniz, sonraki işlemlerinde tek tıkla saniyeler içinde ödeme yapabilir. İşlem ne kadar pratik olursa ödeme o kadar “alışkanlık” haline gelir.

  1. %99.9 Başarılı İşlem Oranı

Ticarette teknik aksaklıklar nedeniyle gerçekleşmeyen her işlem güven zedelenmesi demektir. Paratika’nın güçlü teknik altyapısı, %99,9 gibi yüksek başarılı işlem oranı (uptime) sunarak tahsilat süreçlerinizin kesintisiz devam etmesini, operasyonun “her an çalışır” kalmasını sağlar.

  1. Link ile Ödeme Kolaylığı (Mobilite)
  • Senaryo: Satış temsilcisi sahada bayi ziyaretindeyken sıcak satış yaptı ve anlık tahsilat alması gerekiyor ancak yanında POS cihazı yok.
  • Çözüm: Satış temsilcisi Paratika paneli üzerinden SMS veya E-posta ile güvenli ödeme linki gönderir. Bayi kendi telefonundan ödemesini yapar. Böylece bayi tahsilat sisteminiz mobilite kazanır ve “sonra öderim” gecikmelerini azaltır.

Sıkça Sorulan Sorular (SSS)

Entegrasyon süresi ne kadar sürer ve teknik bilgi gerekir mi? Paratika’nın hazır modülleri ve geliştirici dostu API dokümantasyonu sayesinde entegrasyon süreci son derece hızlıdır. İhtiyaçlar netleştiğinde, mevcut altyapınıza (ERP, CRM vb.) bağlı olarak genellikle 1 iş günü içerisinde sisteminiz ödeme almaya hazır hale gelir.

Hangi kartlar ve bankalar sistemde geçerlidir? Paratika bayi tahsilat sistemi, Türkiye’deki tüm bankaların kredi kartları ve banka kartları ile uyumludur. Ayrıca önde gelen tüm bankaların sadakat programlarına (Bonus, World, Maximum, Axess, Paraf, CardFinans, Advantage) entegredir, böylece bayilerinize esnek taksit seçenekleri sunabilirsiniz.

Sistem güvenli mi? Verilerimiz nasıl korunuyor? Güvenlik bizim önceliğimizdir. Paratika altyapısı, global güvenlik standardı olan PCI-DSS Level 1 sertifikasına sahiptir. Ayrıca sektöre özel geliştirdiğimiz Fraud filtrelerimiz ve 3D Secure doğrulama adımları, şüpheli işlemleri anında tespit ederek olası riskleri engeller.

Döviz ile tahsilat mümkün mü? Evet. Paratika altyapısı çoklu döviz (Multi-Currency) seçeneğini destekler. Hedef pazarlarınız ve bayi ağınızın bulunduğu ülkelere göre farklı para birimlerinde (USD, EUR, GBP vb.) güvenle tahsilat kurguları oluşturabilirsiniz.

Ticaretinizi Paratika ile Hızlandırın ve Geleceğe Taşıyın

Geleneksel ödeme yöntemlerinin yarattığı riskleri, zaman kaybını ve operasyonel maliyetleri geride bırakmanın zamanı geldi. Bayi Ödeme ve Tahsilat Sistemleri modern bir işletmenin finansal sağlığı için lüks değil rekabetin gerektirdiği bir standarttır.

Paratika’nın kurumsal, güvenli ve teknolojik altyapısı ile bayi ağınızı dijitalleştirin. Nakit akışınızı hızlandırın, operasyonel yüklerinizi hafifletin ve enerjinizi işinizi büyütmeye odaklayın.

Provizyon Çeşitleri Nelerdir?

provizyon cesitleri nelerdir scaled

Provizyon Çeşitleri Nelerdir?

Provizyon çeşitleri, ödeme işlemlerinin doğruluğunu ve güvenliğini sağlamak için kritik bir role sahiptir. Bekleyen provizyon, işlemin geçici olarak bloke edildiği; açık provizyon, onaylanmış ama henüz tamamlanmamış işlemleri ifade eder. Geçersiz provizyon, işlemin iptal edildiği; ön provizyon ise gelecekte tamamlanacak bir işlem için teminat oluşturmak amacıyla kullanılan yöntemdir.

Provizyon Nedir?

Provizyon, finans ve ödeme sistemleri dünyasında sıkça karşılaşılan bir terimdir. Özellikle kredi kartı ve banka kartı işlemlerinde ödeme sürecini güvenli hale getirmek için kullanılan bir yöntemdir. Provizyon, bir işlemin tamamlanmadan önce kontrol edilmesi, onaylanması veya bekletilmesi sürecini ifade eder. Bu süreç hem işletmeler hem de tüketiciler için önemlidir; çünkü işlemin güvenli, doğru ve düzenli bir şekilde gerçekleştirilmesini sağlar.

1. Bekleyen Provizyon

Bekleyen provizyon, yapılan bir işlemin henüz tamamen onaylanmadığı, ancak işleme ait tutarın geçici olarak bloke edildiği bir durumdur. Örneğin, bir mağazada kartınızla ödeme yaptığınızda ödeme hemen gerçekleşmez. Banka, işlemi doğrulamak için harcanan tutarı kart limitinizden düşürür ancak ödeme henüz alıcıya aktarılmamıştır. Bu süreçte tutar “bekleyen provizyon” olarak adlandırılır.

Bekleyen provizyon genellikle şu durumlarda ortaya çıkar:

E-ticaret ödemeleri: Sipariş verdiğiniz ürün veya hizmet onaylanmadan ödeme alınmaz ancak banka provizyon sürecini başlatır.

Hizmet sektöründe işlemler: Restoran veya otel rezervasyonlarında, tutar önceden bloke edilse bile son işlem tamamlanana kadar bekleyen provizyon statüsünde kalır.
Bekleyen provizyonun süresi genellikle birkaç günle sınırlıdır. Eğer işlem iptal edilirse bloke edilen tutar kart sahibine geri döner. Ancak, provizyon süreci banka ve işlem türüne göre farklılık gösterebilir.

acik provizyon scaled

2. Açık Provizyon

Açık provizyon, bir işlemin onaylandığı ancak kesin olarak tamamlanmadığı bir durumu ifade eder. Bu tür provizyonlarda, işlem süreci devam ederken kart sahibinin limiti düşürülmüş olur. Ancak, provizyon süresi boyunca bu tutar satıcıya aktarılmaz ve işlem halen değiştirilebilir veya iptal edilebilir durumdadır.

Açık provizyonun yaygın kullanımı:

Online rezervasyon işlemleri: Bir otel rezervasyonu sırasında açık provizyon süreci kullanılarak kartınızdan belirli bir miktar bloke edilir. İşlem tamamlanana kadar bu tutar “açık provizyon” olarak görünür.

Akaryakıt alımları: Akaryakıt istasyonlarında yapılan bazı ödemelerde, işlem kesinleşmeden önce açık provizyon süreci devreye girer ve belirli bir tutar geçici olarak bloke edilir.
Açık provizyon genellikle birkaç gün içinde kapatılır ve işlem tutarı kesinleşir. Eğer işlem iptal edilirse, bloke edilen tutar serbest bırakılır.


3. Geçersiz Provizyon

Geçersiz provizyon, işlemin herhangi bir nedenle onaylanmaması durumunda ortaya çıkar. Banka veya ödeme sistemi, işlem sırasında doğrulama veya güvenlik kontrollerini yerine getiremediğinde işlem provizyondan geçemez ve “geçersiz” olarak sınıflandırılır.

Geçersiz provizyonun nedenleri:

Yetersiz bakiye: Kart sahibinin işlem için yeterli bakiyeye sahip olmaması.

Kredi kartı limitinin dolması: İşlem tutarının kartın mevcut limitiyle karşılanamaması.

Şüpheli işlem: İşlemin dolandırıcılık riski taşıdığı düşünülerek banka veya ödeme sistemi tarafından reddedilmesi.

Hatalı bilgi: Kart bilgileri, CVV kodu veya kartın son kullanma tarihi gibi bilgilerin yanlış girilmesi.

Geçersiz provizyon durumunda, işlem tamamlanamaz ve herhangi bir tutar bloke edilmez. Ancak, provizyonun geçersiz sayılması, kart sahibinin bankası tarafından zaman zaman gecikmeli olarak bildirilebilir.

on provizyon

4. Ön Provizyon

Ön provizyon, bir işlemin ileride tamamlanacağına dair güvence sağlamak amacıyla kullanılan bir yöntemdir. Bu işlemde, kart sahibinin hesabından belirli bir tutar geçici olarak bloke edilir ancak bu tutar henüz satıcıya aktarılmaz. Ön provizyon, özellikle otel, araç kiralama ve benzeri sektörlerde yaygın olarak kullanılır.

Ön provizyonun özellikleri:

Güvence amaçlıdır: Satıcı, müşterinin ödeme yapabileceğinden emin olmak için ön provizyon işlemi başlatır.

İptal edilebilir: Eğer hizmet kullanılmaz veya işlem tamamlanmazsa bloke edilen tutar kart sahibine iade edilir.

Kesinleşme süreci: Hizmet tamamlandıktan sonra ön provizyon işlemi kapatılır ve tutar nihai işlem olarak karttan tahsil edilir.

Provizyon Süreçlerinin Önemi

Provizyon süreçleri hem tüketiciler hem de işletmeler için güvenli ödeme altyapısının bir parçasıdır. Bu süreçler, ödeme işlemlerini daha güvenli ve düzenli hale getirir.

Tüketiciler için avantajlar: Provizyonlar, kart bilgilerinin yanlış kullanımını önler, sahtecilik riskini azaltır ve işlemler üzerinde kontrol sağlar.

İşletmeler için avantajlar: İşlem tutarlarının güvenceye alınmasını sağlar, dolandırıcılık riskini azaltır ve işletmelerin gelir kaybı yaşamasını önler.

Provizyon süreçlerini anlamak hem bireylerin finansal işlemlerini daha bilinçli bir şekilde yönetmesini hem de işletmelerin daha güvenli bir ödeme deneyimi sunmasını sağlar. Özellikle Paratika Sanal POS gibi gelişmiş ödeme altyapılarında, bu tür süreçler kusursuz bir şekilde yönetilerek işletmeler ve müşteriler arasında güven inşa edilir.

NFC ile Ödeme Nedir? Nasıl Yapılır?

NFC ile Ödeme Nedir? Nasıl Yapılır?

NFC (Near Field Communication), yakın alan iletişimi anlamına gelen, cihazlar arasında kısa mesafede kablosuz veri aktarımını sağlayan bir iletişim teknolojisidir. NFC, özellikle temassız ödemeler, veri transferi ve kimlik doğrulama gibi işlemlerde kullanılır.

Dijitalleşen dünyada ödeme yöntemleri de hızla evrim geçiriyor. Fiziksel nakit kullanımının azalması ve temassız teknolojilere olan talebin artması, ödeme sistemlerinde yenilikleri beraberinde getiriyor. NFC (Near Field Communication – Yakın Alan İletişimi) teknolojisi de bu yeniliklerden biri olarak öne çıkıyor. Özellikle temassız ödeme sistemlerinde devrim niteliğinde olan NFC, kullanıcıların kart veya telefonlarını bir POS cihazına yaklaştırarak ödeme yapmalarına olanak tanır.

NFC Teknolojisi

NFC Teknolojisi, genellikle birkaç santimetre içinde çalışır, fiziksel temas gerektirmeden iki cihazın birbiriyle iletişim kurmasını sağlar.

NFC, RFID (Radyo Frekansı ile Tanımlama) teknolojisine dayanır ve iki cihazın 10 cm veya daha kısa bir mesafede veri alışverişi yapmasını sağlar. Genellikle ödeme sistemlerinde, akıllı telefonlar, kredi kartları, akıllı saatler ve diğer temassız cihazlarda kullanılır.

NFC Nasıl Çalışır?

NFC, iki cihaz arasında elektromanyetik dalgalar aracılığıyla veri aktarımı yapar. NFC özellikli bir cihaz, başka bir NFC özellikli cihazla veya bir NFC etiket (tag) ile iletişim kurabilir.

NFC, elektromanyetik indüksiyon prensibiyle çalışır ve iki farklı modda veri alışverişi yapabilir:

  1. Aktif Mod:
    • – İki NFC cihazı birbirine veri gönderip alabilir.
      • Örneğin, iki akıllı telefon arasında dosya paylaşımı veya NFC destekli bir fiziki POS cihazıyla kredi kartı arasındaki iletişim.
  2. Pasif Mod:
    • Bir NFC cihazı, bir NFC etiketi veya karttan bilgi alır.
      • Örneğin, bir NFC destekli telefonun, bir NFC etiketi ile ödeme yapması veya bir akıllı bileklik ile geçiş kontrolünün sağlanması.

Ödeme sistemlerinde NFC genellikle pasif modda çalışır. Yani, NFC özellikli bir kredi kartı, telefon veya akıllı saat, bir POS cihazına yaklaştırılarak ödeme yapılabilir.

NFC ile Ödeme Kullanım Alanları

NFC Kullanım Alanları

  1. Temassız Ödemeler (NFC Payment): NFC, en çok mobil ödeme sistemlerinde kullanılır. Günümüzde popüler NFC ödeme sistemleri:
    • Google Pay (Android)
    • Apple Pay (iPhone)
    • Samsung Pay
    • Temassız kredi ve banka kartları
  2. Veri Paylaşımı ve Dosya Transferi: NFC destekli cihazlar arasında kartvizit paylaşımı, fotoğraf aktarımı ve URL gönderme gibi işlemler yapılabilir. Samsung Quick Share ve Apple AirDrop, NFC destekli hızlı paylaşım için kullanılabilir.
  3. Kimlik Doğrulama ve Geçiş Sistemleri: NFC, kimlik doğrulama süreçlerinde dijital anahtar olarak da kullanılır:
    • Pasaport ve e-Kimlik kartları
    • Toplu taşıma kartları (İstanbulkart vb.)
    • Çalışan kimlik kartları
    • Otel odası kapıları (Dijital anahtar)
  4. Otomotiv ve Araç İçinde Kullanım: NFC, araç anahtarlarının yerini alabilir ve araba kilidini açmak için kullanılabilir. Apple CarKey ve Tesla’nın NFC anahtarları, araç kapılarının açılmasını sağlar.
  5. NFC Etiketleri ve Otomasyon: NFC etiketleri (NFC Tags), belirli işlemleri hızlıca yapmak için programlanabilir.
    • Akıllı ev otomasyonu: Telefonu NFC etikete yaklaştırarak ışıkları açma/kapatma
    • Wi-Fi bağlantısı: QR kod yerine NFC ile Wi-Fi paylaşımı
    • Ürün takip sistemleri: NFC destekli etiketler ile stok ve lojistik yönetimi

NFC ile Ödeme Nasıl Yapılır?

NFC teknolojisiyle ödeme yapmak hızlı, güvenli ve pratik bir yöntemdir. Temassız ödeme yöntemleri arasında Google Pay, Apple Pay, Samsung Pay ve temassız kredi kartları gibi seçenekler öne çıkmaktadır.

NFC ile Ödeme Yapmak İçin Gerekli Şartlar

NFC ile ödeme yapabilmek için şunlara sahip olmanız gerekir:

  • NFC destekleyen bir POS cihazı (Çoğu modern POS cihazı bu özelliğe sahiptir).
  • Temassız ödeme özelliği açık bir banka veya kredi kartı
  • NFC destekli bir cihaz (Akıllı telefon, akıllı saat veya NFC özellikli banka/kredi kartı)

NFC ile Ödeme Adımları

Ödeme süreci oldukça basittir:

NFC Destekli Kredi Kartı ile Ödeme

  1. Kasadaki görevli, POS cihazını ödeme için hazır hale getirir.
  2. Kartınızı POS cihazına yaklaştırın (genellikle 4 cm veya daha az mesafede çalışır).
  3. Eğer ödeme tutarı belirli bir limiti aşmıyorsa şifre girmenize gerek kalmaz.

Ödeme işlemi anında gerçekleşir ve işlem tamamlanır.

Akıllı Telefon ile NFC Ödeme (Google Pay, Apple Pay, Samsung Pay)

  1. Telefonunuzda NFC özelliğini açın (Android için Ayarlar > Bağlantılar > NFC ve Temassız Ödeme / iPhone için Wallet uygulaması).
  2. Google Pay, Apple Pay veya Samsung Pay gibi bir ödeme uygulamasını kurun ve kartınızı tanımlayın.
  3. Kasadaki görevli POS cihazını ödeme için hazır hale getirir.
  4. Telefonunuzu POS cihazına yaklaştırın ve parmak izi, yüz tanıma veya PIN ile onay verin.

Ödeme anında gerçekleşir ve işlem tamamlanır.

Akıllı Saat ile NFC Ödeme

  1. Apple Watch, Samsung Galaxy Watch veya başka bir NFC destekli saat kullanıyorsanız, öncelikle bir ödeme uygulaması kurmanız gerekir.
  2. Akıllı saatinizi ödeme noktasındaki POS cihazına yaklaştırın.
  3. Eğer kimlik doğrulama gerekiyorsa (örneğin, Apple Pay’de yan düğmeye iki kez basmak), işlemi onaylayın.

Ödeme anında tamamlanır.

NFC ile Ödemenin Avantajları

Hızlı ve Pratik Ödeme

  • Fiziksel temasa gerek kalmadan anında ödeme yapılabilir.
  • Özellikle yoğun kasalarda zamandan tasarruf sağlar.

Güvenli Ödeme

  • EMV (Europay, Mastercard, Visa) güvenlik protokollerine uygundur.
  • Kimlik doğrulama (PIN, biyometrik doğrulama) sayesinde yetkisiz kullanımı engeller.
  • Ödeme sırasında kart bilgileriniz paylaşılmadığı için sahtekarlık riski azalır.

Fiziksel Teması Azaltır (Hijyenik)

  • Kartı veya nakit parayı elden ele vermeye gerek yoktur.
  • Özellikle pandemi döneminde hijyen açısından büyük avantaj sağlar.

Kart Taşıma Zorunluluğunu Ortadan Kaldırır

  • Akıllı telefon veya saat ile ödeme yapılabildiği için fiziksel kart taşıma zorunluluğu azalır.

NFC ile Ödeme Yapmak Güvenli Mi?

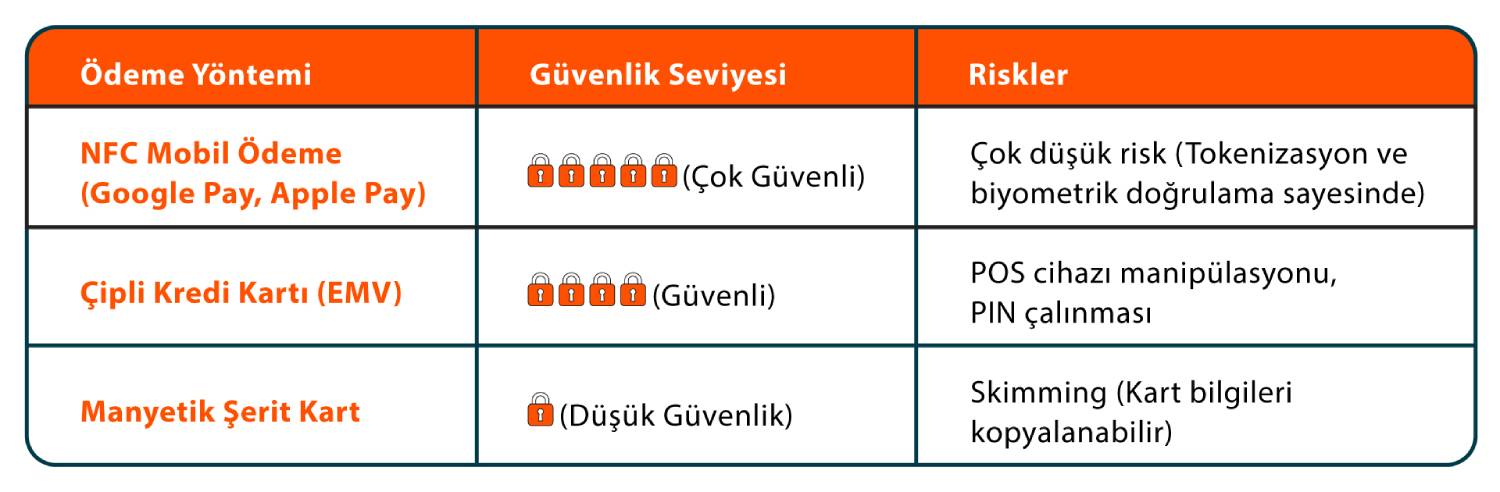
NFC (Near Field Communication) ile ödeme yapmak güvenlidir, NFC teknolojisi gelişmiş şifreleme, kimlik doğrulama ve dinamik ödeme tokenları kullanarak sahtekarlık girişimlerini önler.

NFC ile Ödeme Güvenli mi?
NFC ile ödeme yapmayı güvenli kılan teknolojiler:

Dinamik Ödeme Tokenizasyonu

NFC mobil ödemelerde, kart numarası doğrudan paylaşılmaz. Bunun yerine, dinamik bir ödeme tokenı kullanılır.

Örneğin Apple Pay veya Google Pay ile ödeme yaparken, her işlemde farklı bir dijital token oluşturulur. Bu token, belirli bir süre geçerlidir ve sadece o işlem için kullanılabilir. Kart bilgileriniz, satıcı veya POS cihazı tarafından saklanmaz.

Sonuç: Bir hacker bile ödeme verisini ele geçirse bu bilgiyi bir daha kullanamaz.

Biyometrik Doğrulama ve PIN Koruması

Mobil ödemelerde ek güvenlik doğrulaması gereklidir:

  • Parmak izi (Touch ID)
  • Yüz tanıma (Face ID)
  • PIN veya şifre girişi

Bu ekstra güvenlik adımları, yetkisiz NFC ödemelerini önler. Örnekin eğer telefonunuzu kaybederseniz bir başkası sizin biyometrik verileriniz veya PIN’iniz olmadan ödeme yapamaz.

Şifreleme (Encryption) Kullanımı

NFC ödeme sistemleri, 128-bit veya 256-bit şifreleme kullanarak gönderilen verilerin izinsiz olarak okunmasını engeller.

Sonuç: Hacker’lar, NFC sinyalini yakalasa bile, şifrelenmiş verileri çözemezler.

NFC’nin Kısa Mesafede Çalışması (4-10 cm)

NFC sadece çok kısa mesafede (4-10 cm) çalışır, bu da saldırı ihtimalini azaltır. Bir hacker, uzaktan Bluetooth veya Wi-Fi gibi sinyalleri yakalayabilir, ancak NFC sinyali çok kısa menzilli olduğu için bir saldırganın fiziksel olarak çok yakın olması gerekir.

NFC ile Ödeme Yaparken Güvenlik Riskleri ve Önlemler

Her ne kadar NFC ile ödeme yapmak güvenli olsa da bazı potansiyel riskler vardır.

  • Yetkisiz Ödeme (Relay Attack) Riski: Bir saldırgan, POS cihazına yakın duran bir cüzdandan temassız ödeme başlatabilir. Önlem: Telefon ve kartları metal bir RFID/NFC koruyucu cüzdanda taşıyın.
  • Sahte POS Cihazları (Skimming): Sahte POS cihazları, kart bilgilerini kopyalayabilir. Önlem: Yalnızca güvenilir işletmelerde NFC ödeme yapın.
  • NFC Veri Yakalama (Eavesdropping): Bir hacker, NFC sinyalini dinleyerek ödeme verisini ele geçirmeye çalışabilir. Önlem: Şifreleme ve tokenizasyon koruması sayesinde bu saldırılar genellikle başarısız olur.
  • Çalınan veya Kaybolan Telefonlar: Telefon çalındığında, saldırgan NFC ödemelerle alışveriş yapabilir. Önlem: Telefonu Face ID / Touch ID / PIN ile koruyun. Telefonunuzu kaybederseniz Apple veya Google’dan uzaktan kilitleyin.

E-Ticaret Dünyasına Adım Atmadan Önce Bilmeniz Gerekenler

eticaret nedir

E-ticaret Nedir?

E-ticaret, ürün ve hizmetlerin internet üzerinden alınıp satıldığı, ticaretin dijital platformlar aracılığıyla gerçekleştirildiği bir iş modelidir. Elektronik ticaret olarak da adlandırılan bu model, son yıllarda teknolojinin gelişimiyle birlikte dünya genelinde hızla büyümekte ve geleneksel ticarete güçlü bir alternatif oluşturmaktadır.

E-ticaret, bireysel girişimcilerden büyük şirketlere kadar her ölçekten işletme için yeni fırsatlar sunar. 7/24 açık olan bir mağaza gibi çalışan e-ticaret platformları, fiziksel sınırları ortadan kaldırarak ürün ve hizmetlerin küresel pazarlarda satılmasını mümkün kılar.

E-Ticaret Nasıl Yapılır?

E-ticarete başlamak, doğru adımları takip ettiğinizde oldukça basit bir süreçtir. Ancak başarılı bir şekilde yürütmek için dikkat edilmesi gereken önemli unsurlar vardır. İşte e-ticarete başlamak için izlenmesi gereken temel adımlar:

1. İş Planınızı Oluşturun

Her iş modelinde olduğu gibi e-ticarette de başarılı olmanın ilk adımı sağlam bir iş planıdır. Satmak istediğiniz ürün veya hizmetleri belirleyin ve hedef kitlenizi tanımlayın. Hedef kitlenizin ihtiyaçlarını anlamak, doğru ürünleri doğru fiyatlarla sunmanıza yardımcı olacaktır. Ayrıca, iş planınıza finansal hedeflerinizi, pazarlama stratejinizi ve operasyonel süreçlerinizi de eklemelisiniz.

2. E-Ticaret Platformunuzu Seçin

E-ticarete başlamanın bir sonraki adımı satış yapacağınız platformu seçmektir. Bunun için şu iki seçenekten birini tercih edebilirsiniz:

  1. Hazır e-ticaret platformları: Shopify, WooCommerce veya Türkiye’de çok kullanılan Trendyol, Hepsiburada gibi platformlar, hızlıca bir mağaza oluşturmanıza imkân tanır.
  2. Kendi web siteniz: Özgün bir deneyim sunmak isterseniz kendi e-ticaret sitenizi oluşturabilirsiniz. Bu yöntem, ürünlerinizi markanızın kontrolü altında sergilemenizi sağlar.

3. Ürün ve Stok Yönetimi

E-ticaret işinizde satmayı planladığınız ürünlerin envanterini ve stoklarını düzenlemek önemlidir. Müşteri siparişlerini hızlı ve sorunsuz bir şekilde yerine getirmek için tedarik zincirinizi organize edin. Stok yönetimi araçları, envanterinizi takip etmenizi kolaylaştırır ve eksik ürünlerin satılmasını önler.

4. Ödeme ve Kargo Sistemlerini Ayarlayın

E-ticaret işinizde güvenilir ve hızlı bir ödeme sistemi sunmak, müşteri memnuniyeti açısından kritik öneme sahiptir. Paratika Sanal POS gibi yenilikçi ödeme sistemleri, müşterilerinize güvenli bir alışveriş deneyimi sunmanızı sağlar. Ayrıca, kargo süreçlerinizi iyi yöneterek müşterilere hızlı teslimat sağlayabilirsiniz.

5. Pazarlama ve Reklam Stratejinizi Belirleyin

E-ticaret sitenizi kurduktan sonra müşterilerin sizi bulmasını sağlamak için etkili bir pazarlama planı uygulamalısınız. Sosyal medya reklamları, arama motoru optimizasyonu (SEO), e-posta pazarlama ve influencer iş birlikleri gibi yöntemler müşteri kazanmanızı hızlandırabilir.

E-Ticaret Yaparken Nelere Dikkat Edilmesi Gerekir?

E-Ticaret Yaparken Nelere Dikkat Edilmesi Gerekir?

E-ticaret işine başlamak heyecan verici olabilir; ancak bu süreçte dikkat edilmesi gereken bazı önemli noktalar vardır. İşte e-ticarette başarının anahtarları:

1. Kullanıcı Deneyimine Odaklanın

E-ticaret sitenizin kullanıcı dostu bir tasarıma sahip olması çok önemlidir. Müşteriler, aradıkları ürüne hızlıca ulaşabilmeli, ödeme süreci ise sorunsuz bir şekilde tamamlanmalıdır. Hızlı yüklenen bir web sitesi, mobil uyumlu tasarım ve basit bir alışveriş deneyimi sunmak müşteri memnuniyetini artırır.

2. Güvenlik Önlemleri Alın

Müşterilerinizin ödeme bilgilerini ve kişisel verilerini korumak e-ticaret işinizin güvenilirliğini sağlar. SSL sertifikası kullanmak, güvenli ödeme sistemlerini entegre etmek ve sahtecilik önleme araçlarını kullanmak bu konuda önemli adımlardır.

3. Doğru Fiyatlandırma Stratejisi Belirleyin

E-ticarette rekabet oldukça yoğundur. Rakiplerinizi analiz ederek ürünlerinizi doğru fiyatlarla konumlandırmalısınız. Ayrıca, belirli dönemlerde indirimler ve kampanyalar düzenleyerek müşterileri çekebilirsiniz.

4. Müşteri Hizmetlerini Güçlendirin

Müşteri sorularını hızlı ve doğru bir şekilde yanıtlamak e-ticaret işinizde sadık bir müşteri kitlesi oluşturmanıza yardımcı olur. Canlı destek sistemleri veya hızlı e-posta yanıtları, müşteri memnuniyetini artırır.

5. Satış Sonrası Süreci Takip Edin

E-ticaret yalnızca ürün satışıyla sınırlı değildir. Satış sonrası süreç, iade, değişim ve müşteri geri bildirimlerini kapsar. Bu süreçleri iyi yönetmek müşterilerin sizinle tekrar alışveriş yapma olasılığını artırır.

E-Ticaretin Avantajları ve Dezavantajları

E-ticaret hem işletmelere hem de tüketicilere birçok avantaj sunar:

  • 7/24 satış imkânı
  • Düşük işletme maliyetleri
  • Daha geniş bir müşteri kitlesine ulaşma fırsatı
  • Analitik araçlarla satış verilerini detaylı analiz edebilme

E-ticaretin dezavantajları:

  • Yoğun rekabet
  • Teknik altyapı sorunları
  • Müşteri güveni oluşturma sürecinin zaman alması

Bu avantaj ve dezavantajları göz önünde bulundurarak e-ticaret iş modelinizi planlamanız uzun vadede başarıyı getirir.

E-ticaret, modern ticaretin vazgeçilmez bir unsuru haline gelmiştir. Küçük girişimcilerden büyük işletmelere kadar herkes için fırsatlar sunan bu model hem işletmelerin küresel pazarlara açılmasını sağlar hem de tüketicilere zamandan tasarruf ettirir.

E-ticarete başlamak için bir iş planı oluşturmalı, doğru platformu seçmeli, müşteri memnuniyetine odaklanmalı ve güvenli ödeme altyapıları kullanmalısınız. Başarılı bir e-ticaret stratejisi, yalnızca satış yapmayı değil aynı zamanda müşterilere benzersiz bir alışveriş deneyimi sunmayı da kapsar.

Eğer siz de e-ticaret dünyasında yer almak istiyorsanız doğru bir başlangıç yapmak ve güvenilir ödeme sistemleriyle işletmenizi güçlendirmek için harekete geçebilirsiniz! Paratika Sanal POS gibi çözümlerle, işinizi sorunsuz ve güvenli bir şekilde büyütebilirsiniz.

3D Secure Nedir? Nasıl Çalışır?

3D Secure Nedir? Nasıl Çalışır?

3D Secure (Three-Domain Secure), çevrimiçi ödeme işlemlerinde güvenliği artıran bir kimlik doğrulama protokolüdür. Kart sahibinin gerçekten işlemi yapan kişi olup olmadığını doğrulamak için ek bir güvenlik katmanı sunar. Visa tarafından Verified by Visa, Mastercard tarafından Mastercard SecureCode, American Express tarafından SafeKey olarak sunulmaktadır.

E-ticaretin hızla büyüdüğü günümüzde, online alışveriş yapan kullanıcılar için güvenlik en önemli konulardan biri haline gelmiştir. Çevrimiçi ödeme işlemleri sırasında kart bilgilerinin korunması hem kart sahipleri hem de işletmeler için büyük bir endişe kaynağıdır. İşte bu noktada, 3D Secure devreye girerek online alışverişleri daha güvenli hale getiren bir doğrulama yöntemi sunar.

3D Secure Kapsamı

3D Secure, ödeme sürecine dahil olan üç farklı alanı (domain) içeren güvenli bir yapı anlamına gelir:

Kart Sahibi Bankası (Issuer Domain): Kartı veren banka veya finans kuruluşu.
İşlem Yapan İşletme (Merchant Domain): Ödemeyi alan e-ticaret sitesi veya satıcı.
Ödeme Sistemi Altyapısı (Interoperability Domain): Kart sağlayıcısı (Visa, Mastercard vb.) ve ödeme ağlarını içeren sistem.

Bu üç alan arasındaki güvenli iletişim sayesinde kart sahibinin kimliği doğrulanır ve sahtecilik riskleri önemli ölçüde azaltılır.

3D Secure Nasıl Çalışır?

3D Secure (3-Domain Secure), online kart işlemlerini daha güvenli hale getiren bir kimlik doğrulama protokolüdür. Visa tarafından geliştirilen ve daha sonra Mastercard, American Express ve diğer kart sağlayıcıları tarafından da benimsenen bu sistem, kart sahibinin ödeme işlemini tamamlamadan önce kimlik doğrulamasını gerektirir.

3D Secure, online ödeme işlemlerine ek bir güvenlik katmanı ekler. İşlem süreci şu adımlardan oluşur:

  1. Ödeme Adımı
    Kullanıcı, bir e-ticaret sitesinde alışveriş yaparken ödeme sayfasına gelir ve kart bilgilerini girer.
  2. Yönlendirme ve Kimlik Doğrulama
    Eğer banka 3D Secure özelliğini destekliyorsa kullanıcı otomatik olarak bankanın doğrulama sayfasına yönlendirilir. Burada bankanın belirlediği kimlik doğrulama yöntemleri kullanılır:
    • Tek kullanımlık SMS şifresi
    • Mobil bankacılık uygulaması üzerinden onay
    • Biyometrik doğrulama (yüz tanıma veya parmak izi)
    • Şifre/PIN ile doğrulama
  1. Doğrulama ve İşlem Tamamlama
    Kullanıcı, kendisine iletilen tek kullanımlık şifreyi veya doğrulama yöntemini kullanarak işlemi onaylar. Banka doğrulama işlemini başarıyla tamamladığında ödeme onaylanır ve işlem gerçekleşir.
  1. İşlemin Tamamlanması
    Doğrulama başarılı olursa kullanıcı e-ticaret sitesine geri yönlendirilir ve ödeme işlemi tamamlanır. Eğer doğrulama başarısız olursa işlem iptal edilir ve ödeme gerçekleşmez.

3D Secure Kullanmanın Avantajları Nelerdir?

3D Secure’un hem kart sahipleri hem de işletmeler için sunduğu birçok avantaj vardır:

  1. Gelişmiş Güvenlik
  • Kart sahibinin kimliği doğrulandığı için sahtecilik ve dolandırıcılık riski önemli ölçüde azalır.
  • Çalıntı kart bilgilerinin kötüye kullanılması zorlaşır.
  1. Ters İbraz (Chargeback) Riskinin Azalması
  • Kimlik doğrulama yapıldığı için işletmeler, sahtekarlık nedeniyle yapılan ters ibraz işlemlerine karşı korunur.
  • Banka ve ödeme sistemleri, 3D Secure ile yapılan işlemleri daha güvenilir kabul eder.
  1. Müşteri Güveni Artar
  • Müşteriler, alışveriş yaptıkları sitenin güvenli olduğunu bilirler ve daha rahat alışveriş yaparlar.
  • 3D Secure logosu (Visa Secure, Mastercard Identity Check vb.), müşterilere güven verir.
  1. Regülasyonlara Uyum Sağlar
  • Türkiye’de Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) ve 6493 sayılı Ödeme Hizmetleri Kanunu çerçevesinde, birçok işletmenin 3D Secure kullanımı zorunludur.
  • PSD2 ve SCA gibi Avrupa regülasyonları, güçlü müşteri kimlik doğrulamasını (Strong Customer Authentication) zorunlu kılmıştır.

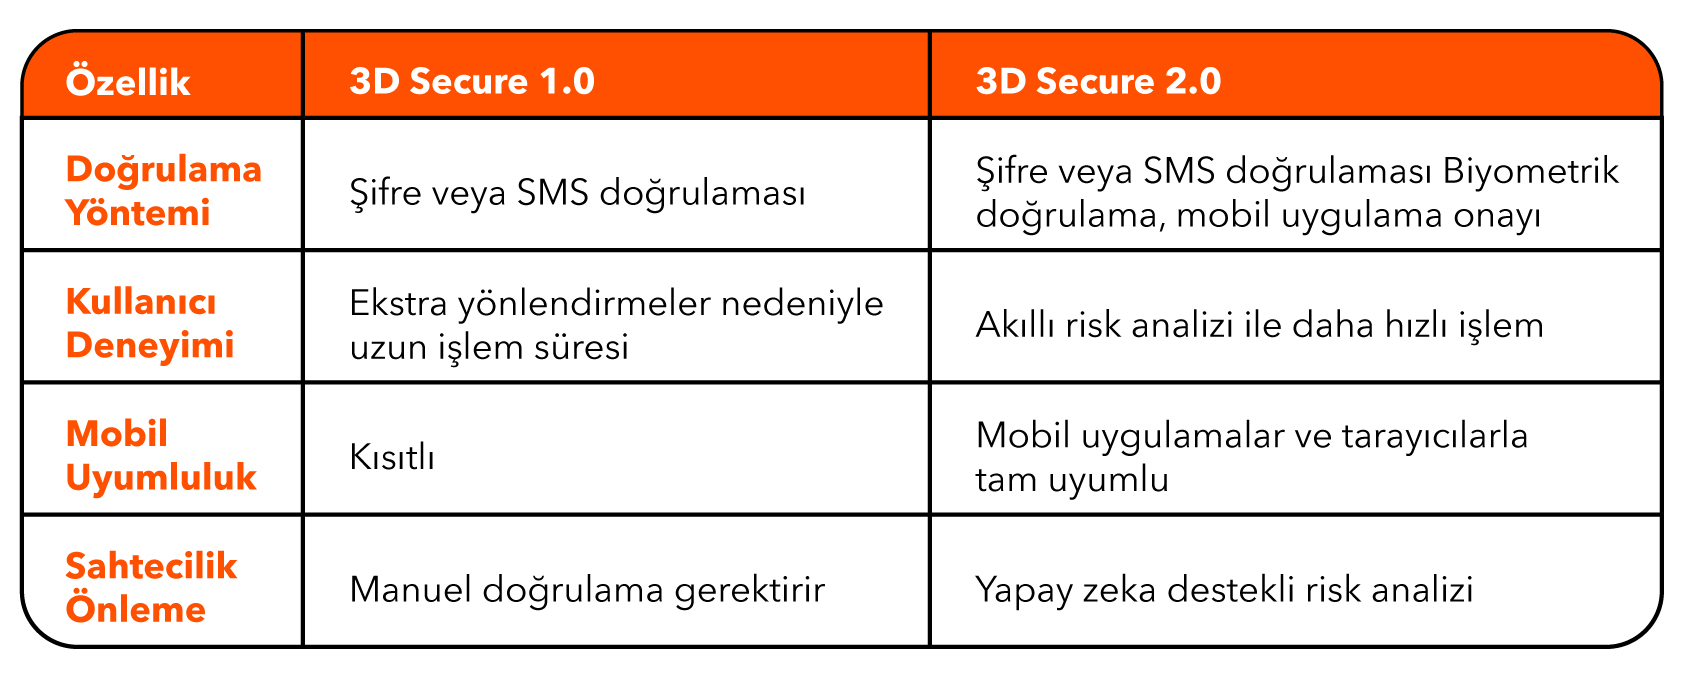
3D Secure 1.0 ve 3D Secure 2.0 Arasındaki Farklar

İlk olarak 2000’li yılların başında geliştirilen 3D Secure 1.0, bazı kullanıcılar için karmaşık ve zor bir süreç oluşturuyordu. 2016 yılında 3D Secure 2.0 ile daha kullanıcı dostu ve sorunsuz bir ödeme deneyimi sunulmaya başlandı.

3D Secure 1.0 ve 3D Secure 2.0 Arasındaki Farklar

3D Secure 2.0, daha az kesinti, yüksek güvenlik ve mobil uyumluluk gibi avantajlar sunarak ödeme deneyimini önemli ölçüde geliştirmiştir.

Kimler 3D Secure Kullanmalıdır?

  1. E-Ticaret Siteleri
    Online satış yapan işletmelerin, müşteri güvenliğini sağlamak ve ters ibrazları önlemek için 3D Secure kullanması önerilir.
  1. Kart Sahipleri
    Eğer bankanız 3D Secure özelliğini sunuyorsa çevrimiçi alışverişlerinizde bu özelliği aktif hale getirerek güvenliğinizi artırabilirsiniz.
  1. Finansal Kurumlar ve Ödeme Sağlayıcıları
    Ödeme hizmetleri sunan firmalar, güvenlik standartlarını yükseltmek ve sahtecilikle mücadele etmek için 3D Secure’u desteklemelidir.

3D Secure Kullanmalı mıyım?

3D Secure, güvenli online ödeme işlemleri için büyük bir adımdır. Hem kart sahipleri hem de işletmeler için çeşitli avantajlar sunarak sahtecilik riskini azaltır, müşteri güvenini artırır ve ters ibrazları önler.

Özellikle Türkiye’de ve Avrupa’da artan regülasyonlarla birlikte, e-ticaret dünyasında 3D Secure kullanımı giderek yaygınlaşmaktadır. Daha güvenli ve sorunsuz bir ödeme deneyimi için 3D Secure destekli sanal POS sistemlerini tercih etmek, işletmeler için büyük bir avantaj sağlar.

Paratika Sanal POS ile gelişmiş güvenlik özelliklerinden yararlanabilir, kolay entegrasyonla hızlı bir şekilde 3D Secure uyumlu ödeme altyapınızı oluşturabilirsiniz. Güvenli ve sorunsuz ödeme deneyimi için hemen Paratika ile tanışın!

Paybylink ile Kolay Ödemeler ve Güvenli Tahsilatlar

Kart Saklama: Güvenli ve Kolay Online Ödemeler için Temel Adım

Paybylink nedir?

Paybylink, internet üzerinden güvenli ve hızlı ödeme alma imkanı sunan bir sanal pos hizmetidir. Paratika tarafından geliştirilen Paybylink ile, tek bir tıkla müşterilerinizden kredi kartı, banka havalesi veya mobil ödeme gibi farklı yöntemlerle ödeme alabilirsiniz.

Paybylink’in Faydaları Nelerdir?

  • Kolay Kullanım: Paybylink kullanımı oldukça kolaydır. Hesap oluşturmanız ve ödeme bağlantınızı oluşturmanız yeterlidir. Ödeme bağlantınızı e-posta, SMS, web siteniz veya sosyal medya aracılığıyla müşterilerinize gönderebilirsiniz.
  • Güvenli Ödemeler: Paybylink, tüm ödeme işlemleri 3D Secure teknolojisi ile korunmaktadır. Bu sayede hem siz hem de müşterilerinizin güvenliği en üst seviyede tutulur.
  • Hızlı Tahsilatlar: Paybylink ile aldığınız ödemeler anında hesabınıza aktarılır. Bu sayede tahsilat süreçleriniz hızlanır ve nakit akışınız optimize edilir.
  • Düşük Maliyetler: Paybylink kullanımı için herhangi bir kurulum ücreti veya aylık ücret ödemeniz gerekmez. Sadece aldığınız her işlemden komisyon ödersiniz.
  • Çoklu Ödeme Yöntemleri: Paybylink ile kredi kartı, banka havalesi, mobil ödeme gibi farklı ödeme yöntemlerini kabul edebilirsiniz. Bu sayede müşterilerinizin tercihlerine göre ödeme yapmalarını sağlayabilirsiniz.
  • Fatura Oluşturma: Paybylink ile müşterileriniz için otomatik fatura oluşturabilirsiniz. Bu sayede faturalama işlemleriniz kolaylaşır ve zaman kazandırırsınız.

Paybylink Tahsilat Ekranı ile Kolay Tahsilat Yönetimi

Paybylink tahsilat ekranı ile tüm ödemelerinizi ve tahsilatlarınızı kolayca takip edebilirsiniz. Ekrandan, ödemelerin durumu, tutarı, tarihi ve ödeme yöntemleri gibi bilgileri görebilirsiniz. Ayrıca, tahsilatlarınızı filtreleyebilir ve raporlar oluşturabilirsiniz.

Paratika ile Güçlü Çözümler

Paratika, e-ticaret ve online ödemeler alanında sunduğu yenilikçi çözümler ile işletmelerin dijitalleşmesine katkıda bulunmaktadır. Paybylink’in yanı sıra, Paratika’nın yeni nesil fiziki POS cihazları, sanal pos çözümleri ve e-fatura entegrasyonları da işletmelerin ödeme alma ve tahsilat yapma süreçlerini kolaylaştırmaktadır.

Sıkça Sorulan Sorular

Paybylink’i kimler kullanabilir?

Paybylink, her türden işletme tarafından kullanılabilir. E-ticaret yapanlar, perakende satış yapanlar, hizmet sunanlar ve serbest çalışanlar gibi birçok farklı sektörden işletme Paybylink’i kullanabilir.

Paybylink’i kullanmak için ne yapmam gerekiyor?

Paybylink’i kullanmak için online başvuru formumuzu  doldurmanız yeterlidir. Hesap oluşturduktan sonra ödeme bağlantınızı oluşturabilir ve müşterilerinizden ödeme almaya başlayabilirsiniz.

Paybylink’in komisyon oranları nedir?

Paybylink’in komisyon oranları sektöre ve işlem hacmine göre değişmektedir. Daha fazla bilgi için Paratika Sanal POS sayfasını ziyaret edebilirsiniz.

Paybylink kullanmanın herhangi bir avantajı var mı?

Evet, Paybylink kullanmanın birçok avantajı vardır. Paybylink ile kolay , hızlı ve güvenli bir şekilde ödeme alabilir, müşterilerinize güvenli ödeme yapabilecekleri ortamı sağlabilirsiniz.  Aynı zamandatahsilatlarınızı hızlandırabilir, düşük maliyetlerle ödeme alabilir, çoklu ödeme yöntemleri kabul edebilir ve tüm ödemelerinizi ve tahsilatlarınızı kolayca takip edebilirsiniz.